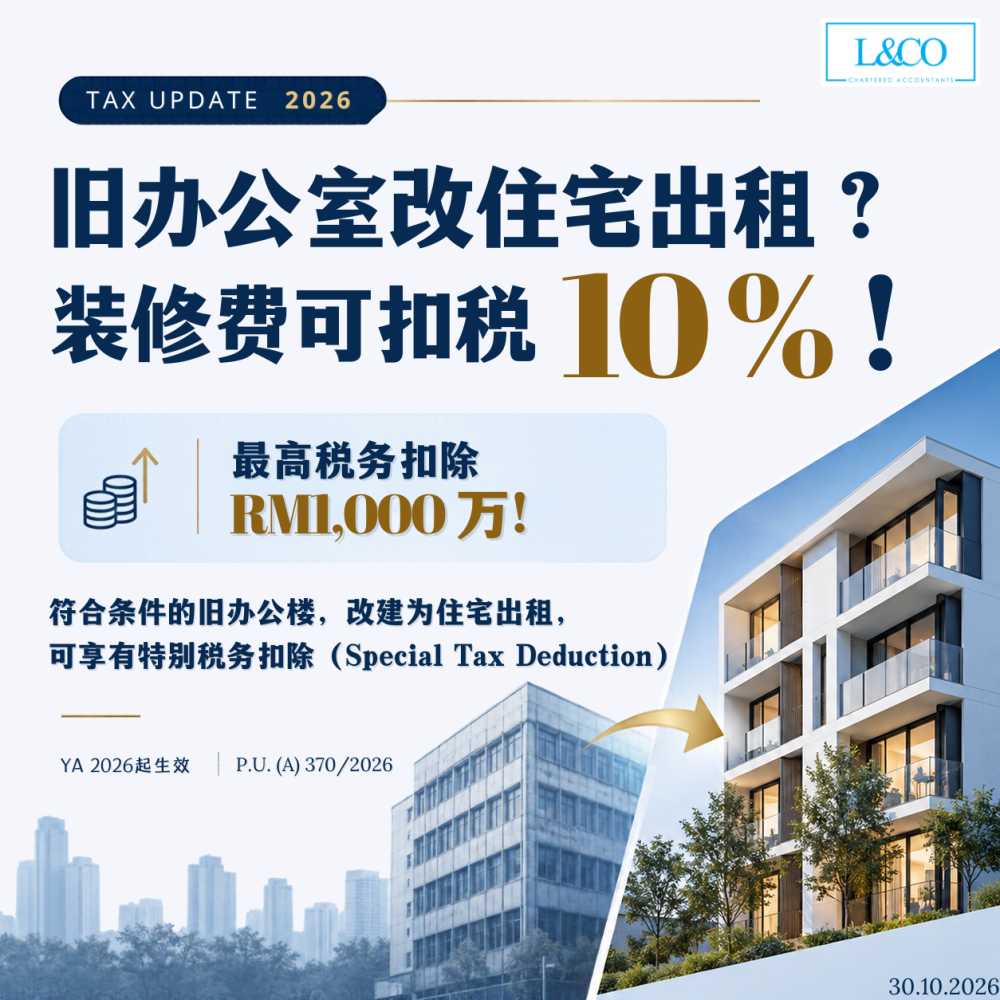
马来西亚政府于2026年10月27日颁布 P.U. (A) 370/2026,推出针对旧办公楼改建住宅出租的特别税务扣除优惠(Special Tax Deduction)。
根据新规定,符合条件的马来西亚税务居民,可就合格的装修及改建费用申请 10%税务扣除,最高扣除额为 RM1,000万,并从2026课税年(YA 2026)起适用。
哪些旧办公室符合申请资格?
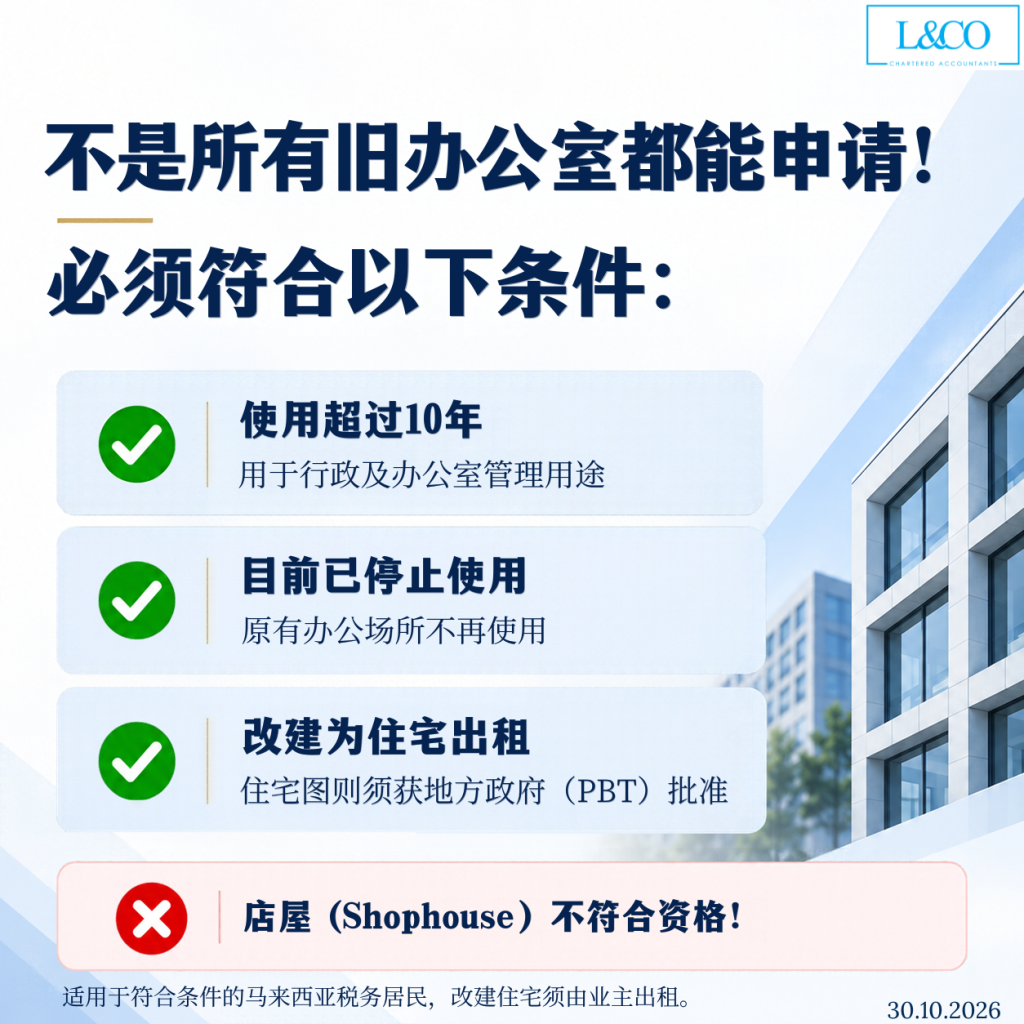
申请此项税务优惠的办公楼须符合以下条件:
- 使用超过10年: 曾用于行政及办公室管理用途。
- 已停止使用: 原有办公场所目前不再使用。
- 改建住宅出租: 改建后的住宅必须用于出租,并取得地方政府(PBT)的相关批准。
- 不包括店屋: 店屋(Shophouse)不符合申请资格。
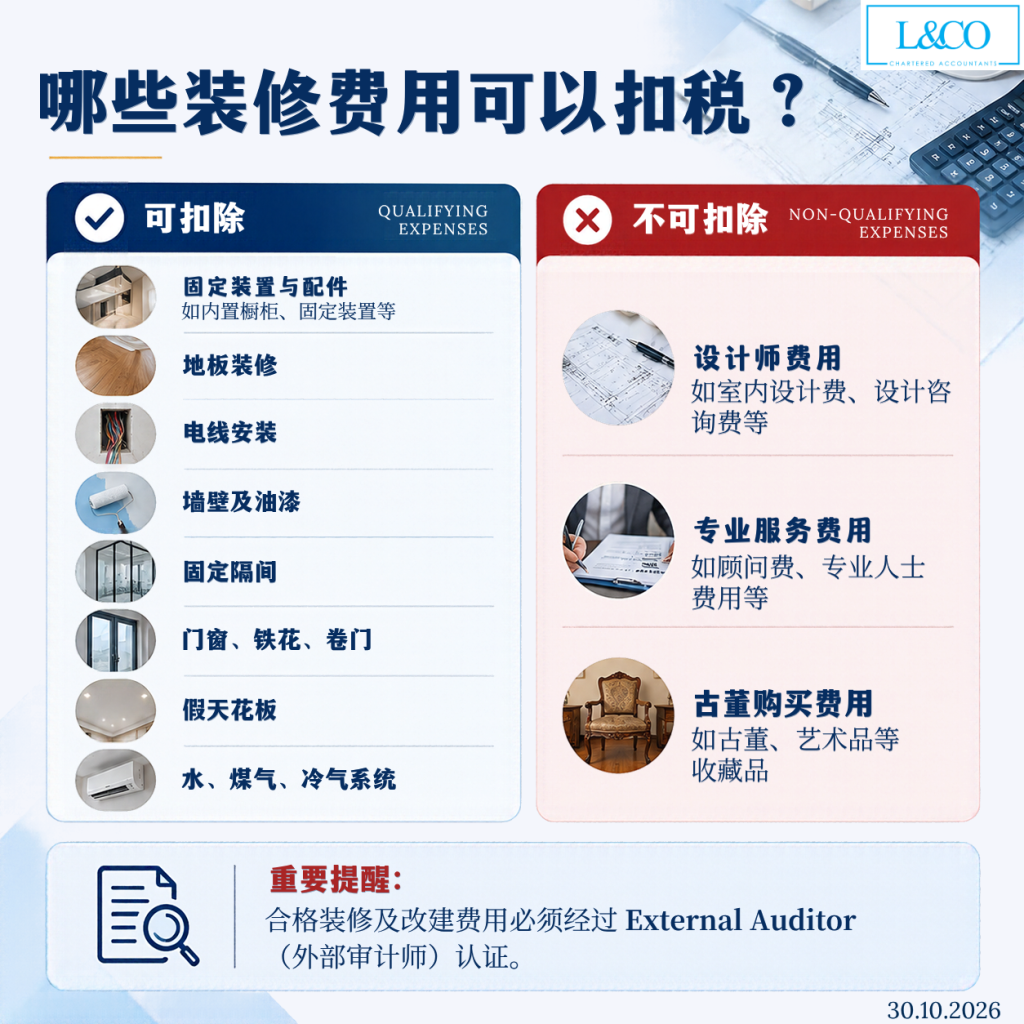
哪些装修费用可以扣除?
符合资格的费用包括:
- 固定装置与配件
- 地板装修、电线安装
- 墙壁及油漆、固定隔间
- 门窗、铁花及卷门
- 假天花板
- 水、煤气及冷气系统
不符合资格的费用包括: 设计师费用、专业服务费用及古董购买费用。
所有符合资格的装修及改建费用,必须经过外部审计师(External Auditor)认证。
税务扣除如何计算?
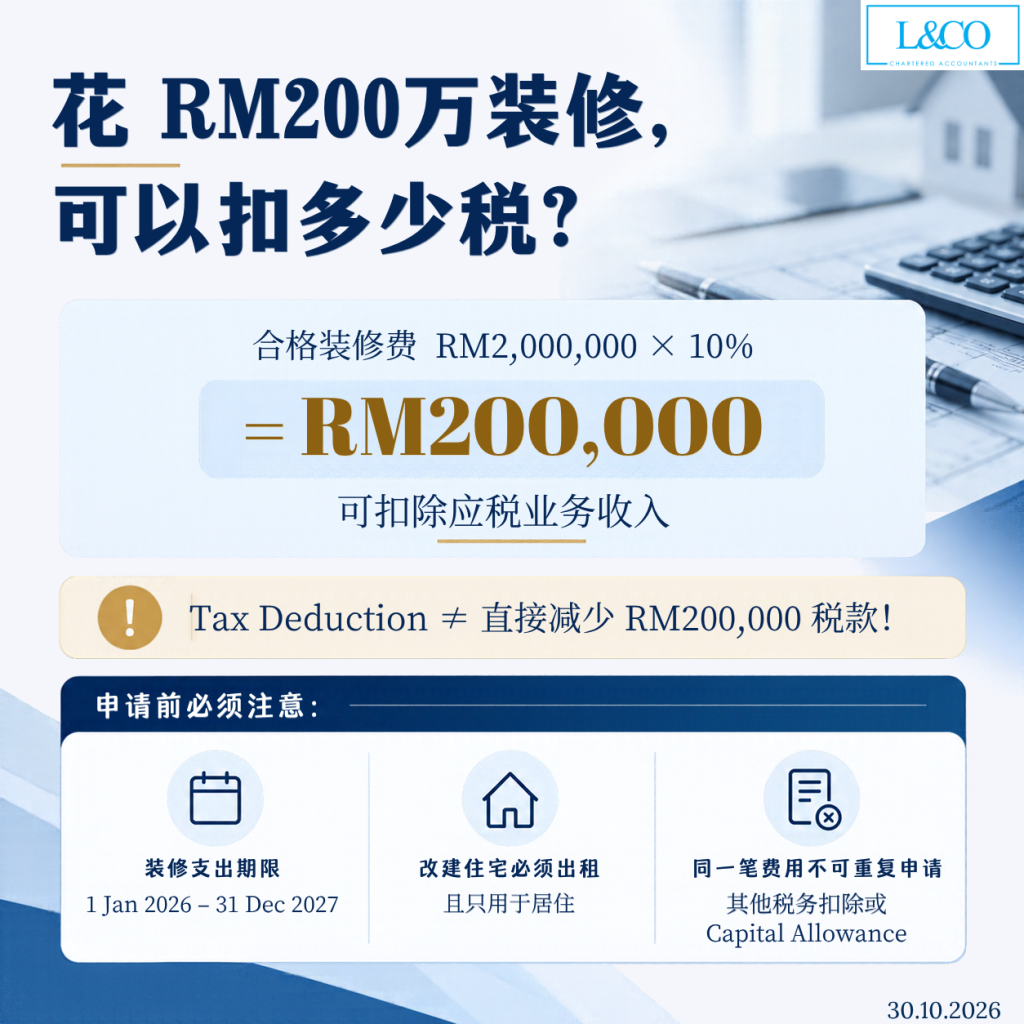
假设某企业花费 RM2,000,000,将符合条件的旧办公楼改建为住宅出租:
RM2,000,000 × 10% = RM200,000
该企业可申请 RM200,000 的税务扣除,用于减少符合条件的应税业务收入。
需要注意的是,Tax Deduction 并不等于直接减少相同金额的应缴税款,实际节税金额取决于适用税率及企业的税务情况。
申请期限及重要事项
符合资格的装修及改建费用,必须在 2026年1月1日至2027年12月31日 期间产生。
此外,改建后的合格住宅部分须用于居住及出租。同一笔装修费用如已申请其他税务扣除或资本津贴(Capital Allowance),不得重复申报此项优惠。