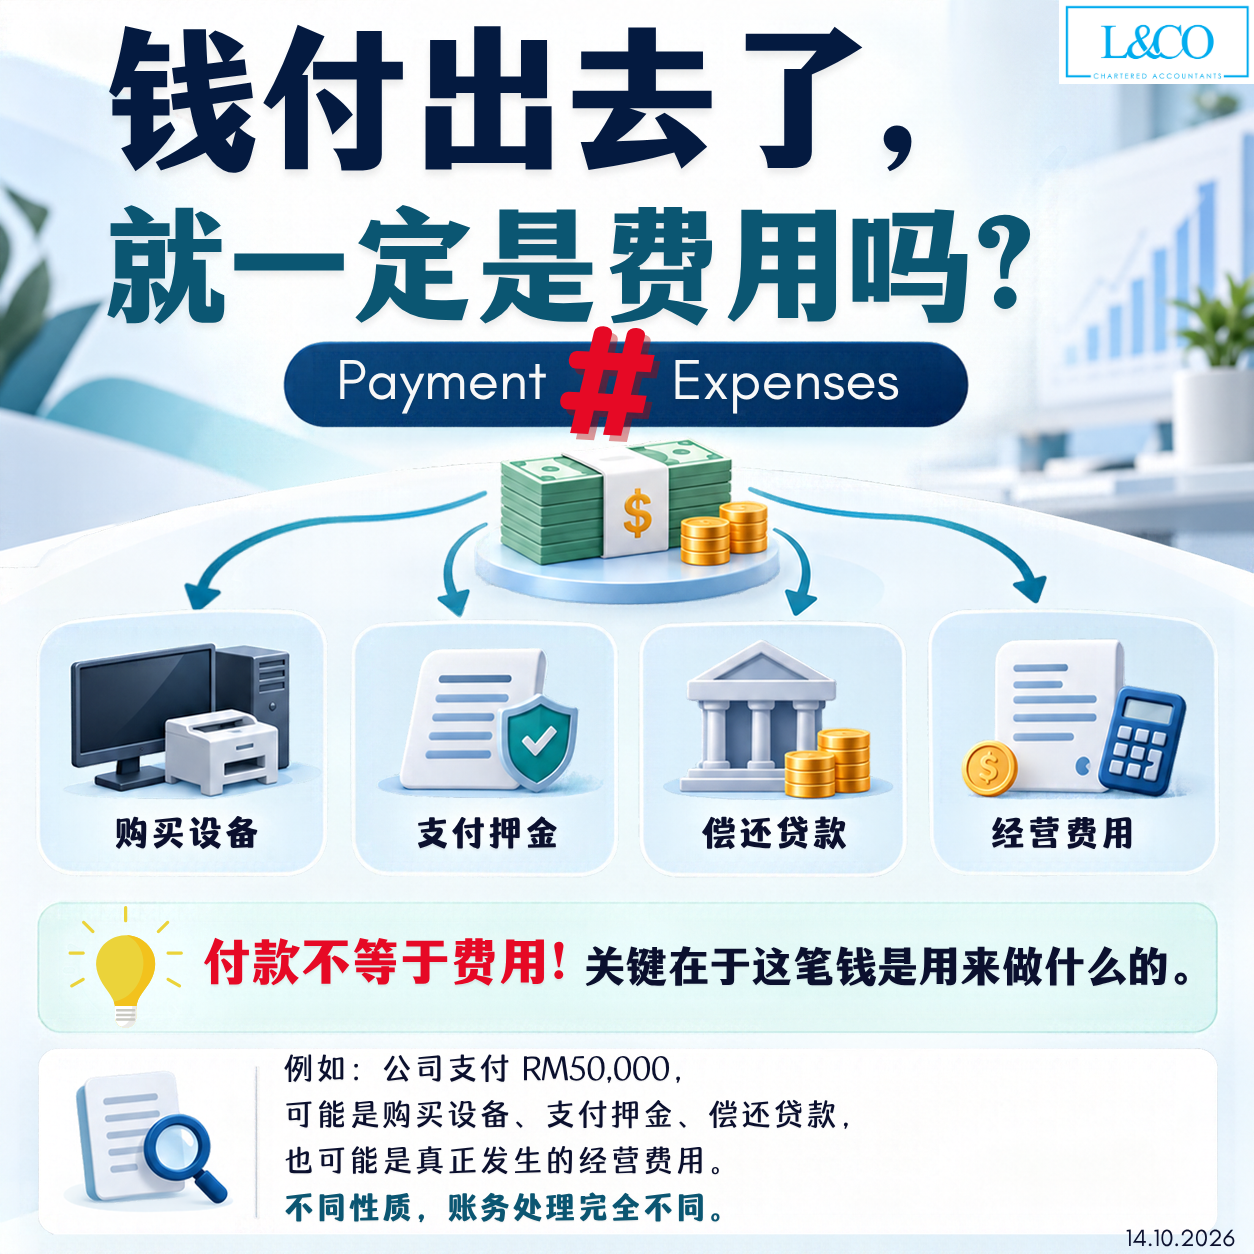
在企业日常经营中,公司经常需要支付各种款项,包括租金、设备采购、押金、贷款、董事款项及其他营运支出。 然而,公司有付款,并不代表该笔款项就一定属于会计费用。 根据付款的实际性质及适用的会计准则,不同交易可能需要被分类为经营费用、固定资产、预付款、存货、负债偿还或其他会计项目。 如果企业没有正确区分这些付款性质,可能影响财务报表的准确性、利润计算及相关税务处理。 因此,在进行会计入账前,企业应先了解每笔付款的真正用途及交易性质。 一、日常经营费用与固定资产有什么区别? 1. 日常经营费用(Operating Expenses) 日常经营费用是企业在正常业务活动中产生的开支。 常见例子包括: 办公室租金 水电费 广告及营销费用 专业服务费用 这些支出在符合相关确认条件时,通常会计入适当期间的损益表(Profit or Loss)。 不过,企业仍须考虑费用所属期间及交易性质,而不能仅根据付款日期决定入账方式。 2. 固定资产(Fixed Assets) 企业购买电脑、机器、办公家具或其他长期使用的设备时,相关支出未必能够在购买当期全部列为费用。 若符合资产确认条件,这些项目通常需要先记录为固定资产,随后根据适用的会计政策,在预计使用年限内计提折旧。 因此,购买设备与支付日常经营费用,在会计处理上存在明显区别。 [...]
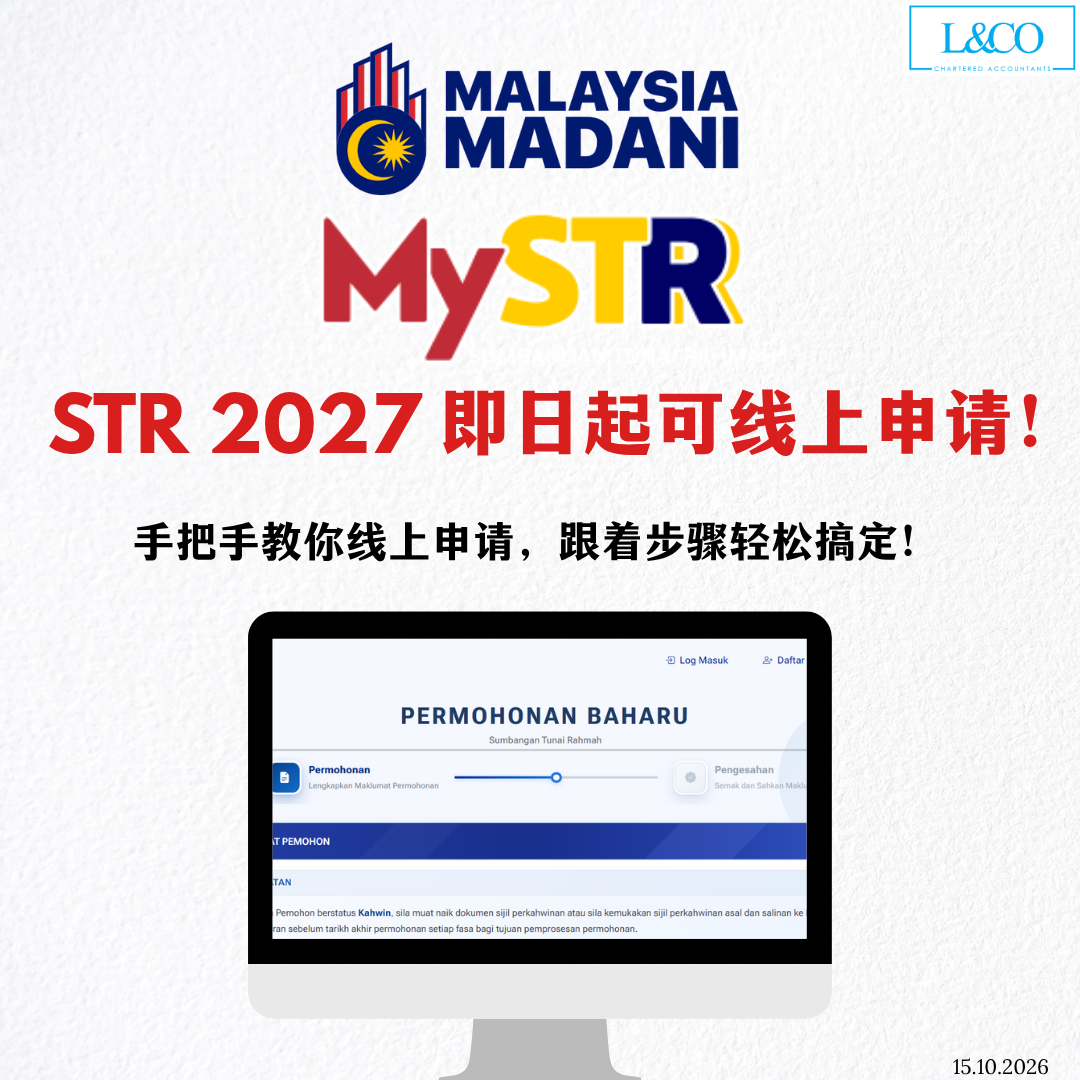
马来西亚政府推出的 2027年爱心援助金(Sumbangan Tunai Rahmah,简称 STR) 已于 2026年10月15日正式开放线上申请,并全年接受申请。 STR 是马来西亚政府为符合资格的低收入及中等收入群体提供的现金援助计划,旨在减轻人民的生活负担。 无论是首次申请 STR 的民众,还是过去已经领取过援助金的现有受惠者,都可以通过官方 MySTR 平台进行申请或更新个人资料。 以下为 STR 2027 线上申请及资料更新指南。 一、STR 2027 申请日期与方式 开放日期: 2026年10月15日 申请期限: 全年开放 [...]
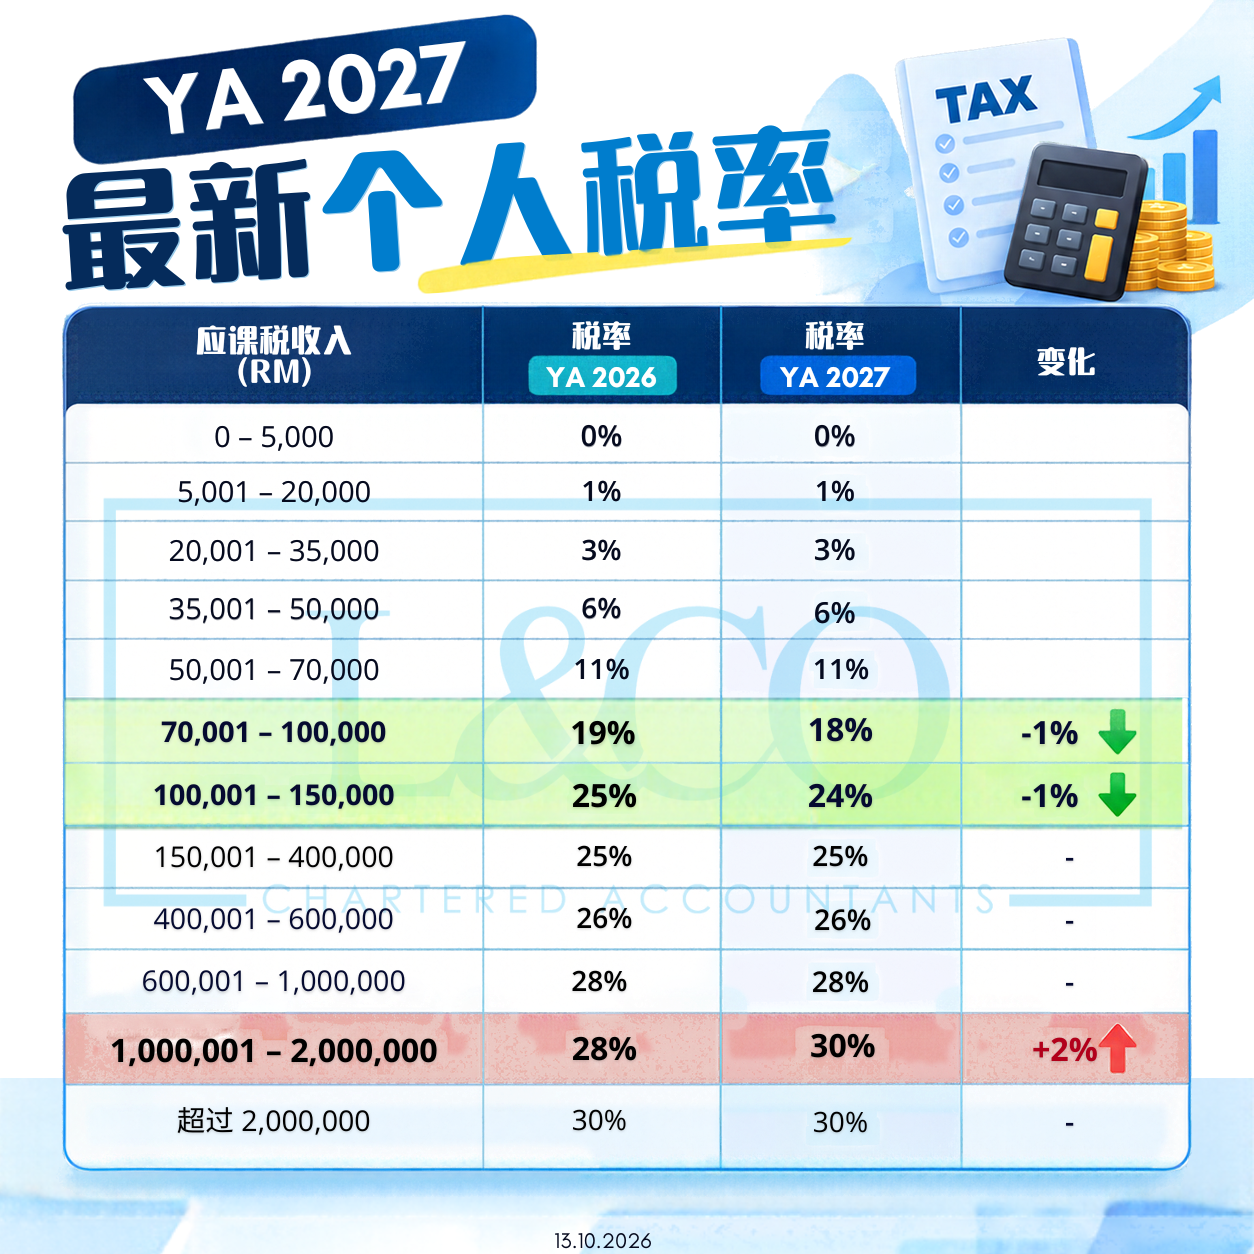
马来西亚政府于2026年10月9日公布的2027财政预算案中,宣布调整个人所得税率, 旨在减轻部分中等收入群体的税务负担,同时进一步落实累进税制原则。 根据财政预算案建议,从2027课税年起,部分个人所得税税率将下调1个百分点, 而应课税收入超过RM1,000,000的高收入人士则将面对更高税率。 1. 中等收入群体税率下调 2027财政预算案其中一项重要调整,是降低部分中等收入群体的个人所得税率。 应课税收入 RM70,001 至 RM100,000:适用税率由19%下调至18%,减少1个百分点。 应课税收入 RM100,001 至 RM150,000:适用税率由25%下调至24%,同样减少1个百分点。 有关调整有助于减轻符合条件的纳税人税务负担,并增加可支配收入。由于马来西亚采用累进税率制度, 税率调整只适用于相关收入区间,并非将个人全部收入统一按新税率计算。 2. 高收入人士个人所得税率提高 除了中等收入群体的减税措施,2027财政预算案亦建议调整高收入人士的个人所得税率。 对于应课税收入介于RM1,000,001至RM2,000,000的部分,税率将由原有的28%提高至30%,增加2个百分点。 这意味着30%的最高个人所得税率门槛,将由原本超过RM2,000,000调整为超过RM1,000,000。 对于高收入人士而言,此项调整可能增加整体个人所得税负担,因此在规划个人收入及税务安排时,应留意新税率带来的影响。 3. 什么是累进税率制度? [...]
马来西亚财政预算案 2027 2027年马来西亚财政预算案(Belanjawan 2027)于2026年10月9日公布,涵盖个人所得税、企业税务、中小企业融资、最低薪金、人民援助、教育、医疗、房地产、基础建设及绿色能源等多个领域。 本次预算案不仅涉及人民日常生活,也为企业经营、税务规划及未来投资方向带来重要变化。 预算案的核心目的 2027年财政预算案的核心目标在于: 推动经济转型与高价值产业发展,加速半导体、人工智能(AI)、再生能源及数字经济的发展,提升国家竞争力; 减轻人民生活负担,通过税务减免、STR与SARA援助、薪资改革及医疗教育拨款,让更多人民受惠; 加强财政纪律与可持续发展,在推动国家建设及扩大投资的同时,逐步降低财政赤字,确保国家财政稳健; 强化企业发展与投资信心,通过中小企业融资、税务优惠及柔新经济特区(JS-SEZ)等措施,吸引国内外投资并创造更多就业机会。 尽管全球经济仍面临地缘政治紧张局势、国际油价波动及外部市场不确定性,政府预计2027年马来西亚GDP增长率将介于4.2%至5.2%之间,财政赤字目标则进一步降至 GDP的3.3%,并计划在2029年前降至3%。 这反映出马来西亚正持续朝向更稳健的财政管理、更具竞争力的经济结构,以及更具包容性和可持续性的国家发展方向迈进。 作为一家会计楼,我们建议企业和个人密切关注未来的政策动态,合理规划税务和财务策略,以应对可能的变化与挑战。 财政预算案2027 重点速览 国家经济与财政展望 1. 2027年经济增长预计达4.2%至5.2% 政府预测,马来西亚2026年经济增长率介于4.8%至5.3%,2027年预计维持在4.2%至5.2%。 2. 2027年财政赤字目标降至3.3% 受国际油价高企及燃油补贴负担增加影响,2026年财政赤字目标从GDP的3.5%上修至3.6%,赤字总额预计达785亿1500万令吉。政府计划于2027年将赤字率降低至3.3%,并在2029年前进一步降至3%。 3. [...]
随着马来西亚逐渐迈入老龄化社会,政府及相关公共机构也为乐龄人士提供多项福利、优惠及支援服务,涵盖交通、医疗、生活援助、照护及社区活动等不同方面。 对于家中有60岁以上长辈的家庭来说,了解这些福利不仅可以减轻部分生活开销,也能帮助长者获得更便利的公共服务及社会支援。 以下整理马来西亚乐龄人士值得留意的10项福利与服务。 1. 国际护照费用优惠 年满60岁的马来西亚公民,在办理或更新马来西亚国际护照时,可享有乐龄人士优惠收费。 一般情况下,乐龄人士办理5年期国际护照的费用为 RM100,相较普通成人收费更低。 如长辈近期有出国计划,可在申请前先确认马来西亚移民局最新收费标准及所需文件。 2. Rapid Emas 乐龄公共交通优惠 60岁及以上的乐龄人士可申请 Rapid Emas 乐龄优惠资格,在使用指定公共交通服务时享有优惠票价。 相关交通服务通常包括: LRT、MRT、Monorail、BRT 以及部分 Rapid KL 公共交通服务。 对于经常使用公共交通出行的长者而言,这项优惠有助于降低日常交通成本。 3. [...]
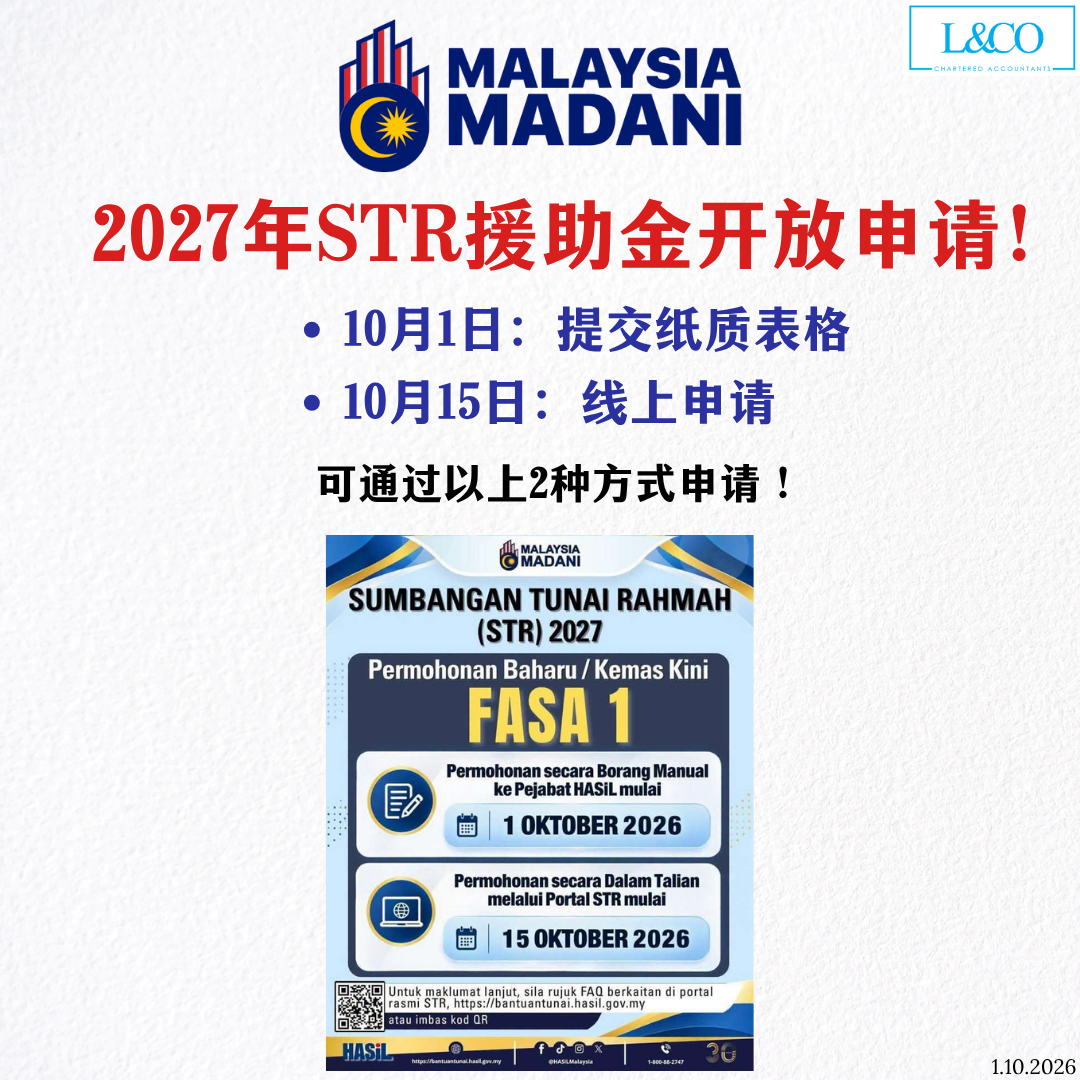
根据马来西亚内陆税收局(LHDN)发布的消息,**2027年第一阶段慈悯援助金(Sumbangan Tunai Rahmah,STR)将从 2026年10月1日 起开放申请及资料更新。 有意申请2027年STR援助金的民众,可根据自身情况选择提交纸质申请表或通过线上方式申请。 STR申请日期 2026年10月1日起:可提交纸质申请表,并前往LHDN柜台办理。 2026年10月15日起:开放线上申请。 线上申请可通过STR官方门户进行: bantuantunai.hasil.gov.my 谁需要更新资料? 如果申请人的个人资料没有任何更动,并且在过去3年内曾更新资料,一般无需采取进一步行动。 不过,如果个人资料有所更动,或者过去3年没有更新资料,则需要重新更新相关资料。 建议申请人在申请前检查个人资料,并确保所提交的信息准确及最新,以便顺利处理STR申请。 2027年STR援助金详情 首相拿督斯里安华预计将于 2026年10月9日 提呈《2027年度财政预算案》。 届时,政府预计将公布2027年STR援助金的进一步详情,包括相关援助安排及资格等信息。 符合资格的民众可留意LHDN及STR官方平台的最新公告,以获取最新申请及援助金资讯。
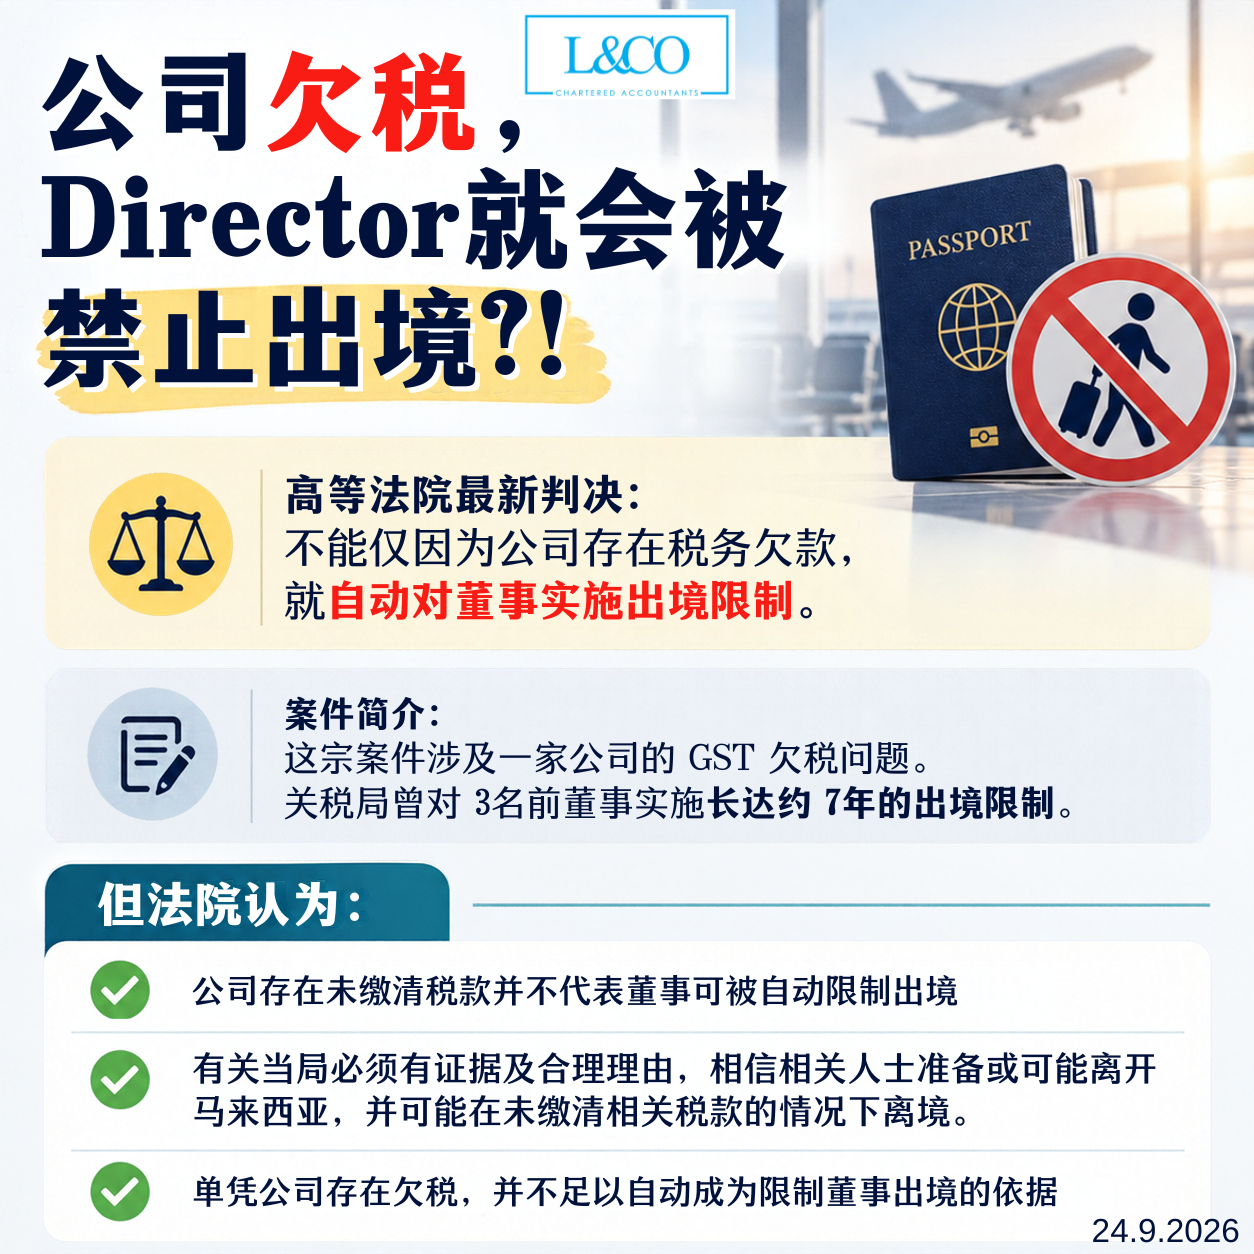
近期,马来西亚高等法院在一宗涉及公司 GST 欠款的案件中指出,公司存在税务欠款,并不代表董事可被自动限制出境。 法院认为,有关当局如要对董事实施出境限制,必须具备足够证据及合理依据,相信相关人士准备或可能离开马来西亚,并可能在未缴清相关税款的情况下离境。单凭公司存在欠税,本身并不足以自动成为限制董事出境的依据。 本案重点 这宗案件涉及3名前董事。关税局曾因公司 GST 欠款,对他们实施长达约7年的出境限制。 案件中的关键时间点是: 董事卸任日期:2017年6月7日 相关发票日期:2017年6月13日 也就是说,相关 GST 税务责任是在他们已经卸任董事后才产生。 因此,法院认为,不能仅因为他们过去曾担任该公司董事,就要求他们承担之后才产生的相关税务责任。 董事真正要注意什么? 这项判决并不代表: “只要辞职,所有税务责任都会自动消失。” 如果相关税务责任是在担任董事期间已经产生,在适用法律下,董事仍可能需要承担相应责任。 总结 : 公司欠税 ≠ 董事自动被限制出境 董事辞职 [...]
马来西亚 E-Invoice(电子发票)实施至今,相关 Guidelines、豁免条件及执行安排持续更新。不少企业面对最新规定时,最常出现的情况就是: “每个规定好像都看过,但放在一起就搞不清楚了。” 尤其是 RM3 million 豁免门槛、Implementation Date、MSME Exemption、Consolidated E-Invoice、Self-Billed E-Invoice、Interim Relaxation Period 等规定,都会直接影响企业应该何时开始实施,以及实际应该如何处理 E-Invoice。 因此,我们整理了这份 E-Invoice 懒人包,通过企业最常遇到的问题,帮助各位快速掌握目前需要注意的重点。 1. 什么才是真正的 E-Invoice? E-Invoice 并不是简单地将普通 Invoice [...]
随着 e-Invoice 豁免门槛调整至 RM3 Million,不少企业老板开始面对新的疑问: 营业额低于 RM3 Million,是不是就不用做 e-Invoice? 已经开始开具 e-Invoice 的企业,现在可以停止吗? Self-Billed e-Invoice 和 Consolidated e-Invoice 还需要继续做吗? HASiL 于 2026年9月4日 更新 e-Invoice Frequently Asked [...]
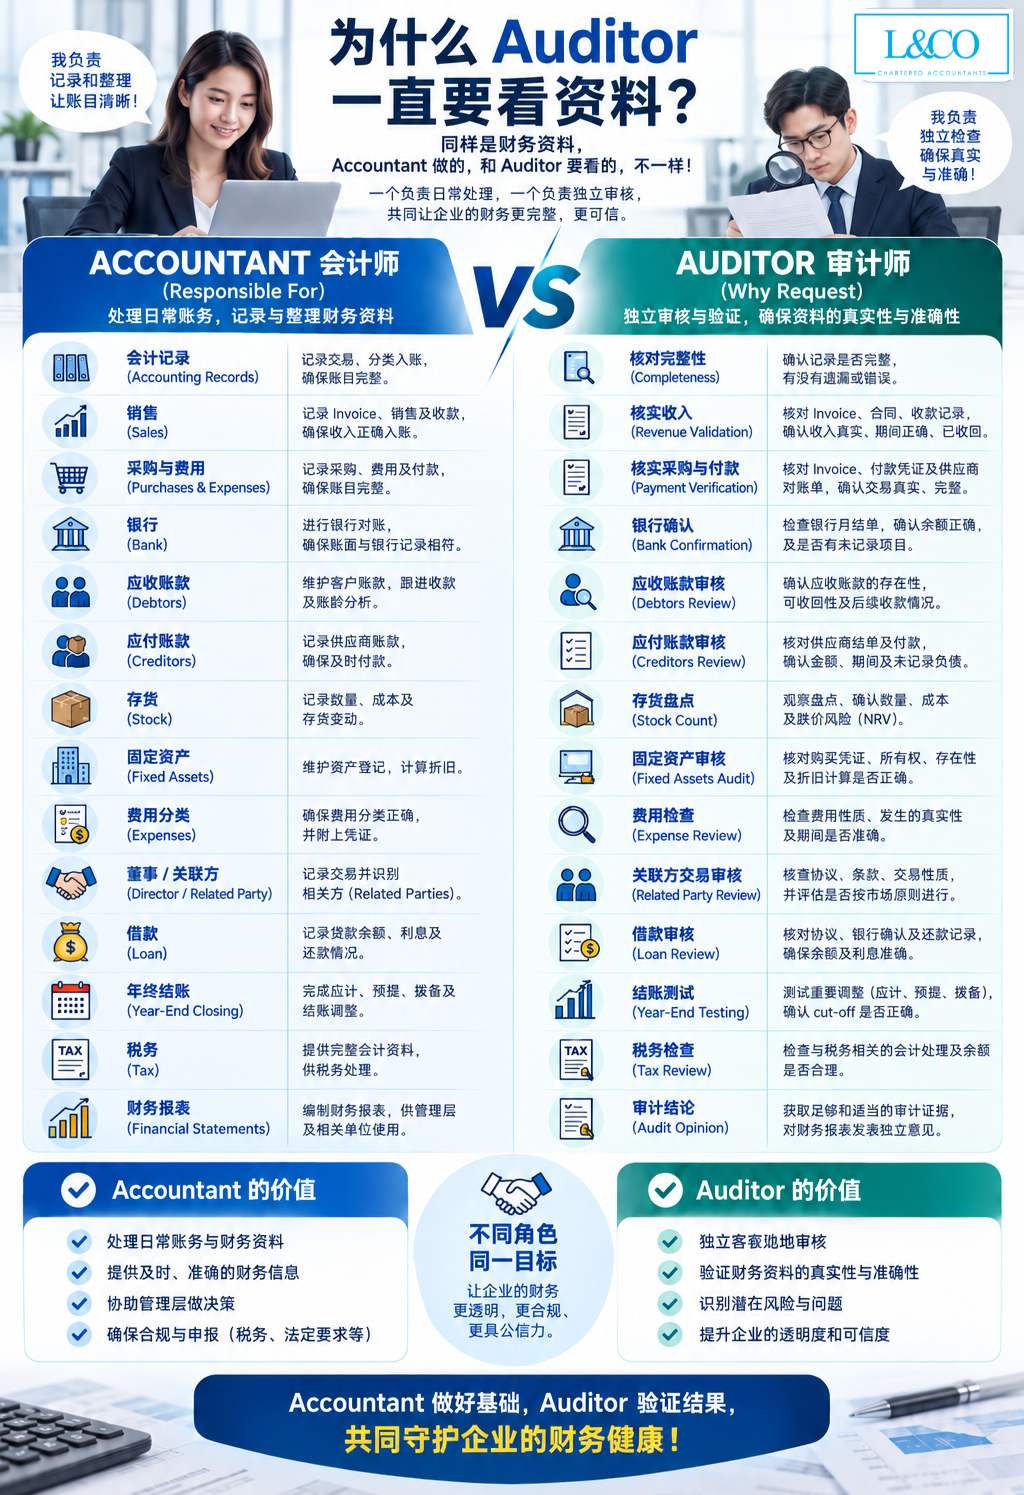
很多老板和 Accounting Team 都有过这个疑问: “Account 都已经做好了,为什么 Auditor 还是一直要资料?” 其实,Accountant 和 Auditor 的工作重点本来就不一样。 Accountant 主要负责日常账务,包括记录交易、整理单据、Bank Reconciliation、应收应付、存货、固定资产、费用分类、年终结账以及准备 Financial Statements 等。 而 Auditor 的角色,则是站在独立审查的角度,对这些财务资料进行检查、验证及评估。 所以当 Auditor 要求你提供: 📄 [...]
 (201706002678 & AF 002133)