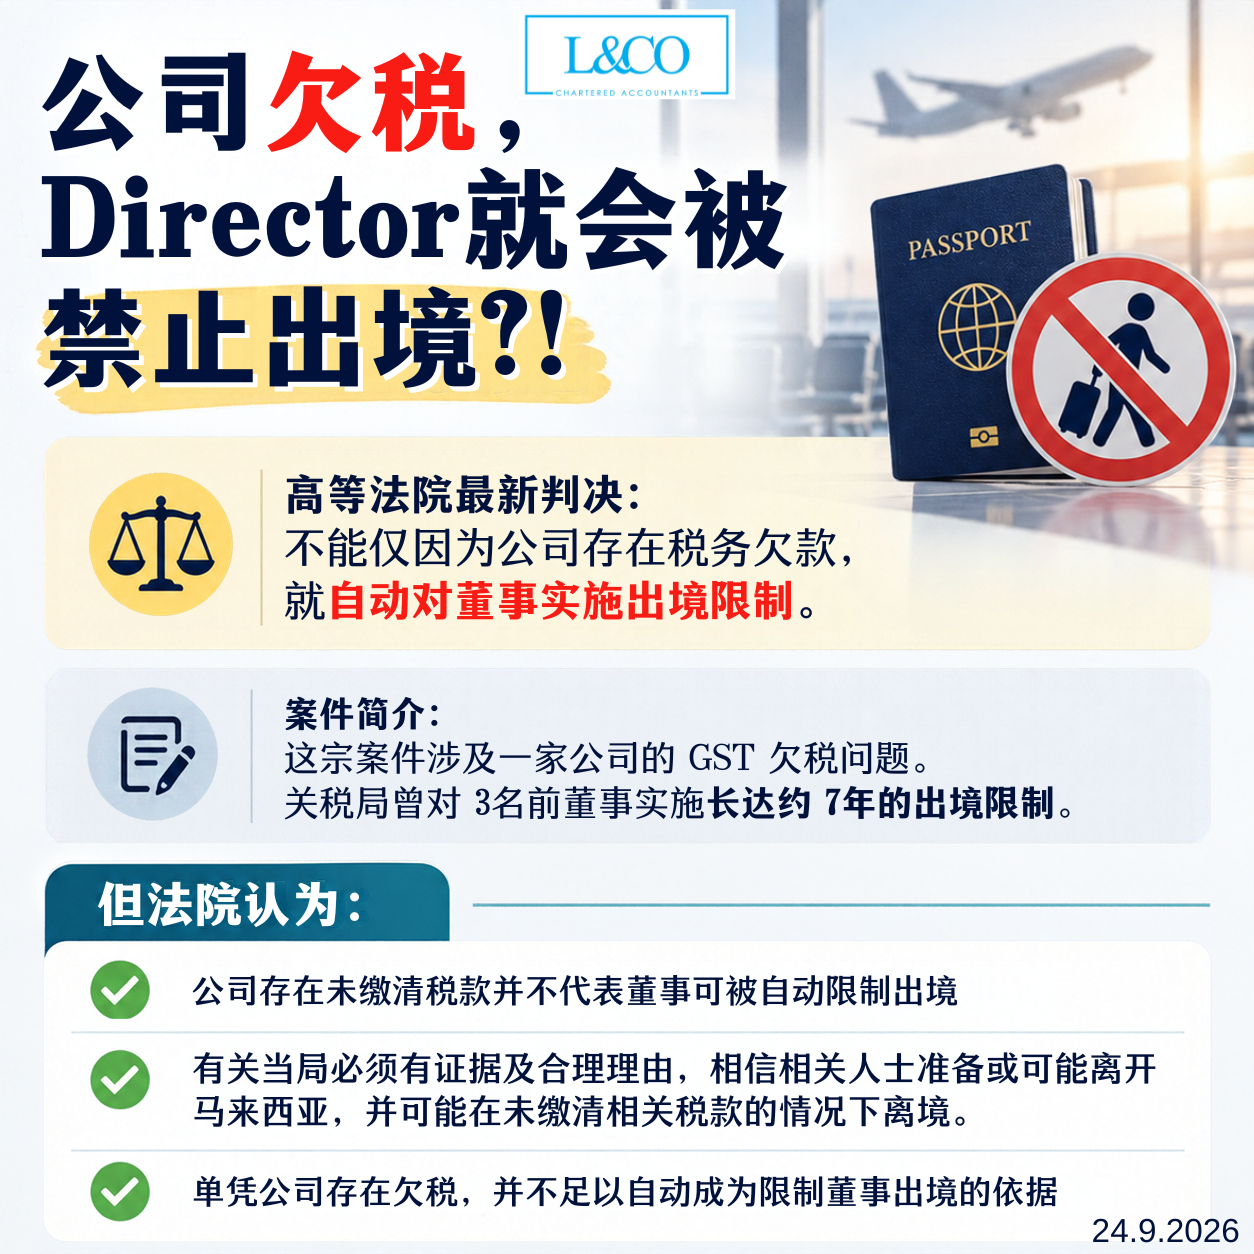
近期,马来西亚高等法院在一宗涉及公司 GST 欠款的案件中指出,公司存在税务欠款,并不代表董事可被自动限制出境。
法院认为,有关当局如要对董事实施出境限制,必须具备足够证据及合理依据,相信相关人士准备或可能离开马来西亚,并可能在未缴清相关税款的情况下离境。单凭公司存在欠税,本身并不足以自动成为限制董事出境的依据。
本案重点
这宗案件涉及3名前董事。关税局曾因公司 GST 欠款,对他们实施长达约7年的出境限制。
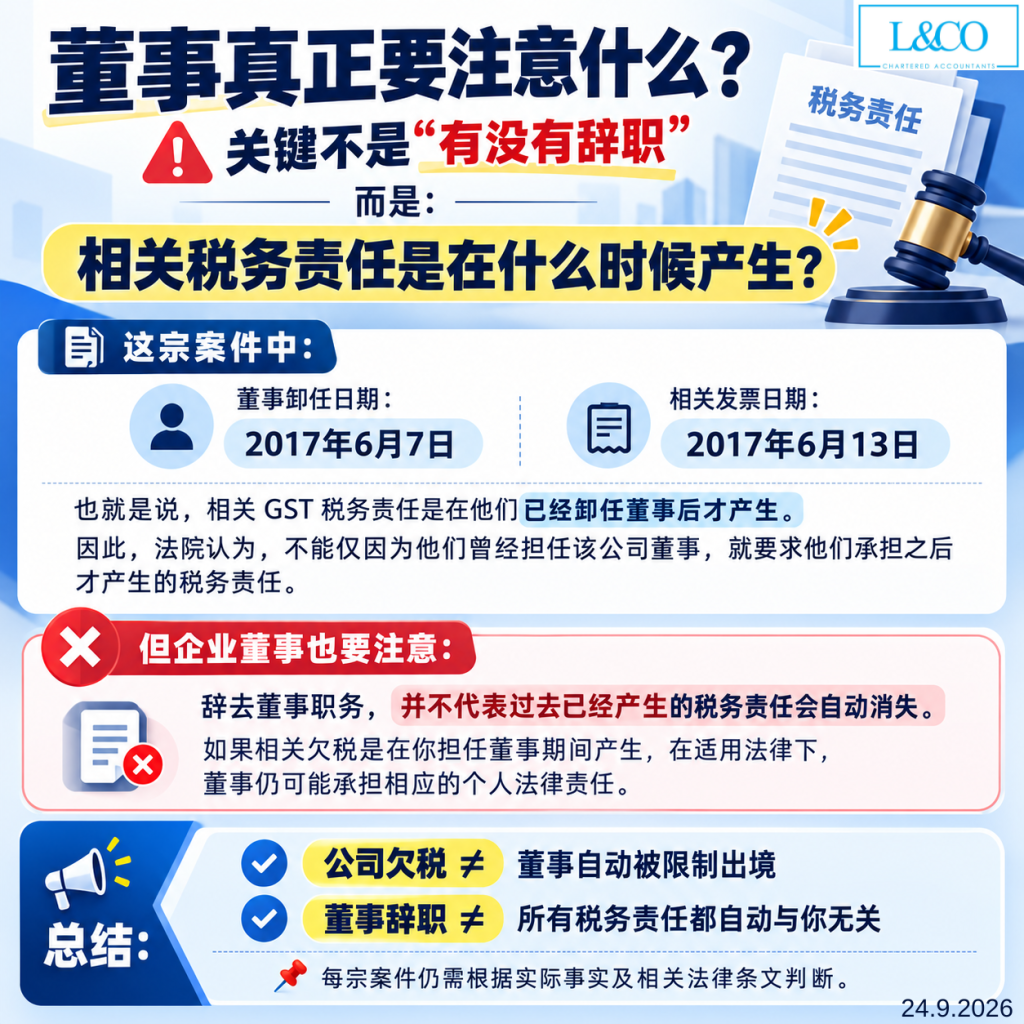
案件中的关键时间点是:
董事卸任日期:2017年6月7日
相关发票日期:2017年6月13日
也就是说,相关 GST 税务责任是在他们已经卸任董事后才产生。
因此,法院认为,不能仅因为他们过去曾担任该公司董事,就要求他们承担之后才产生的相关税务责任。
董事真正要注意什么?
这项判决并不代表:
“只要辞职,所有税务责任都会自动消失。”
如果相关税务责任是在担任董事期间已经产生,在适用法律下,董事仍可能需要承担相应责任。
总结 :
公司欠税 ≠ 董事自动被限制出境
董事辞职 ≠ 所有税务责任自动与你无关
真正关键的是:相关税务责任是在什么时候产生,以及当时的董事身份和法律责任。
每宗案件仍需根据实际事实及相关法律条文判断。
 (201706002678 & AF 002133)