马来西亚 E-Invoice(电子发票)实施至今,相关 Guidelines、豁免条件及执行安排持续更新。不少企业面对最新规定时,最常出现的情况就是:
“每个规定好像都看过,但放在一起就搞不清楚了。”
尤其是 RM3 million 豁免门槛、Implementation Date、MSME Exemption、Consolidated E-Invoice、Self-Billed E-Invoice、Interim Relaxation Period 等规定,都会直接影响企业应该何时开始实施,以及实际应该如何处理 E-Invoice。
因此,我们整理了这份 E-Invoice 懒人包,通过企业最常遇到的问题,帮助各位快速掌握目前需要注意的重点。
1. 什么才是真正的 E-Invoice?
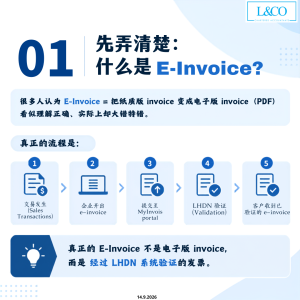
E-Invoice 并不是简单地将普通 Invoice 转成 PDF,再通过 Email 发给客户。
真正的 E-Invoice 涉及结构化的交易资料,并通过 LHDN / IRBM 的 MyInvois 系统进行验证(Validation)。
一般流程包括交易发生、企业产生 E-Invoice、提交至 MyInvois、完成验证,再将已验证的 E-Invoice 提供给客户。
因此,Digital Invoice / PDF Invoice 并不等于已经完成 E-Invoice。
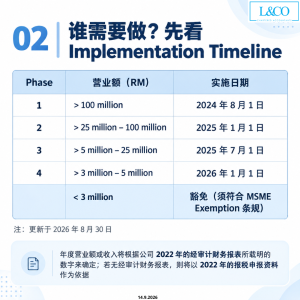
2. 谁需要实施 E-Invoice?什么时候开始?
企业的 E-Invoice Implementation Date,主要取决于其 Annual Turnover / Revenue、成立及开始营业时间,以及相关实施规则。
不同营业额范围的企业可能适用不同实施日期,而符合相关条件的小型企业,则可能享有 E-Invoice exemption。
因此,企业不能只看到自己的营业额低于某个数字,就直接判断“不需要做 E-Invoice”。
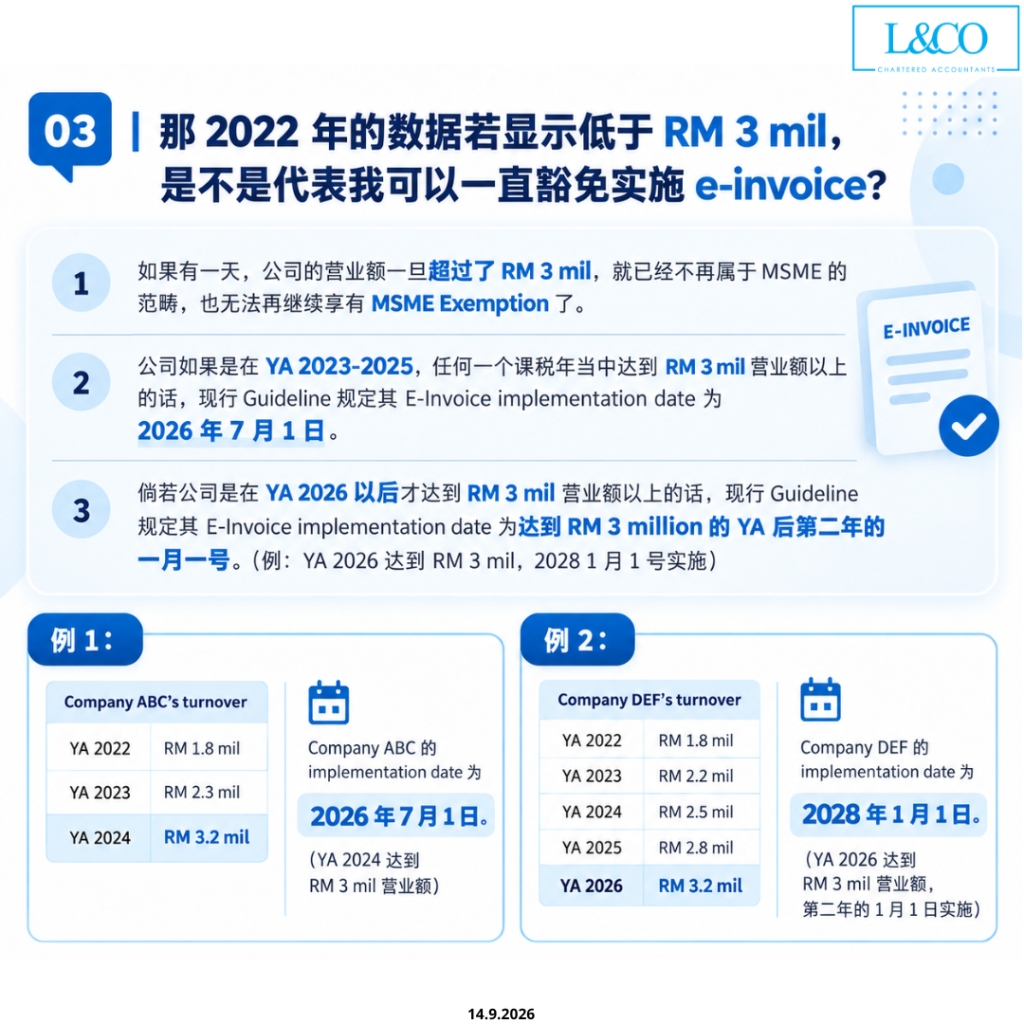
3.2022 年营业额低于 RM3 million,就可以一直豁免吗?
不一定。
2022 年的数据可能用于判断企业最初所属的实施阶段,但企业之后的营业额变化同样非常重要。
如果企业在后续 Year of Assessment(YA)达到相关营业额门槛,其 E-Invoice obligation 及 Implementation Date 可能因此改变。
换句话说,E-Invoice 豁免并不是只看一次营业额,然后永久固定下来。
企业仍应持续留意之后年度的 Annual Turnover / Revenue。
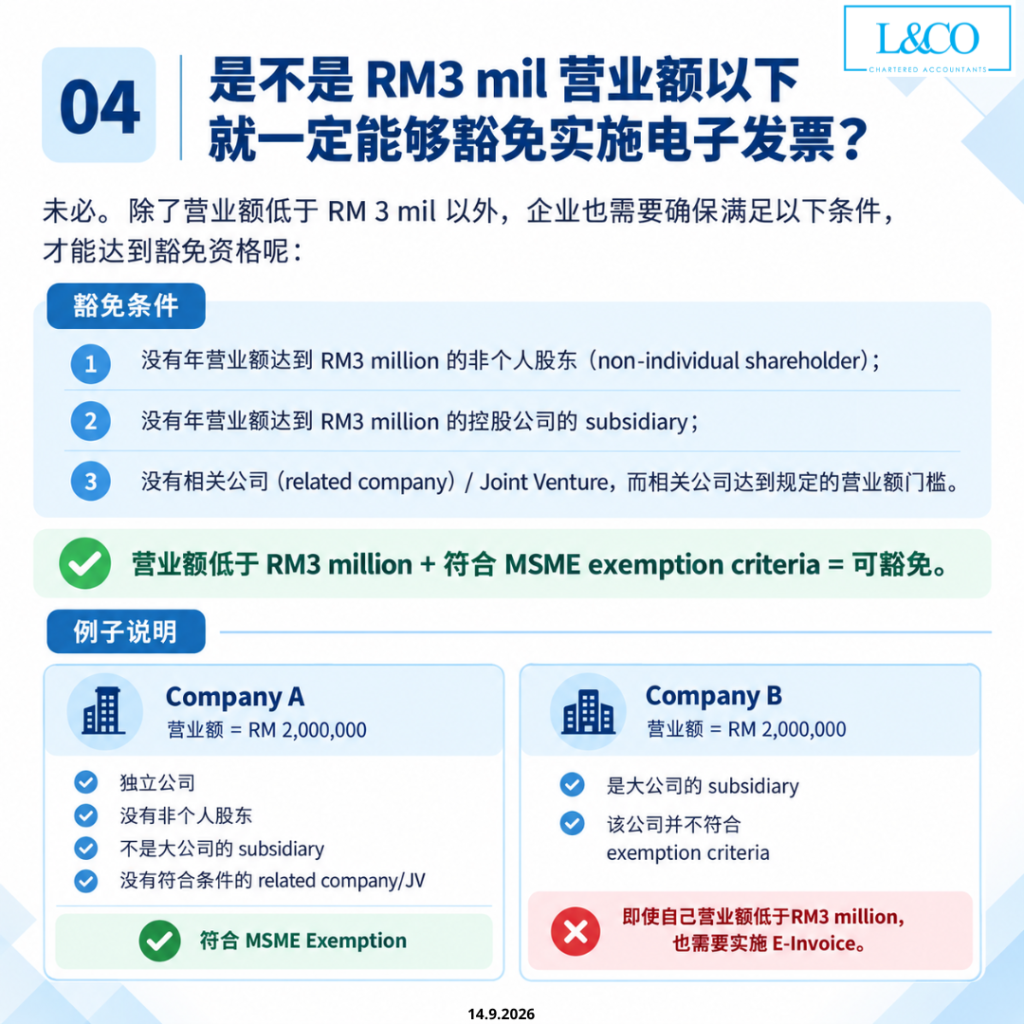
4. 营业额低于 RM3 million,就一定可以豁免吗?
这是目前非常容易被误解的一点。
Annual Turnover / Revenue 低于 RM3 million,并不代表自动获得 E-Invoice exemption。
企业还需要确认自己是否符合相关 MSME exemption criteria,包括企业的股东结构、Holding Company、Related Company / Joint Venture 等情况。
所以判断是否豁免时,应该同时检查:
Turnover + Corporate Structure + Exemption Criteria
而不是只看 RM3 million 这个数字。
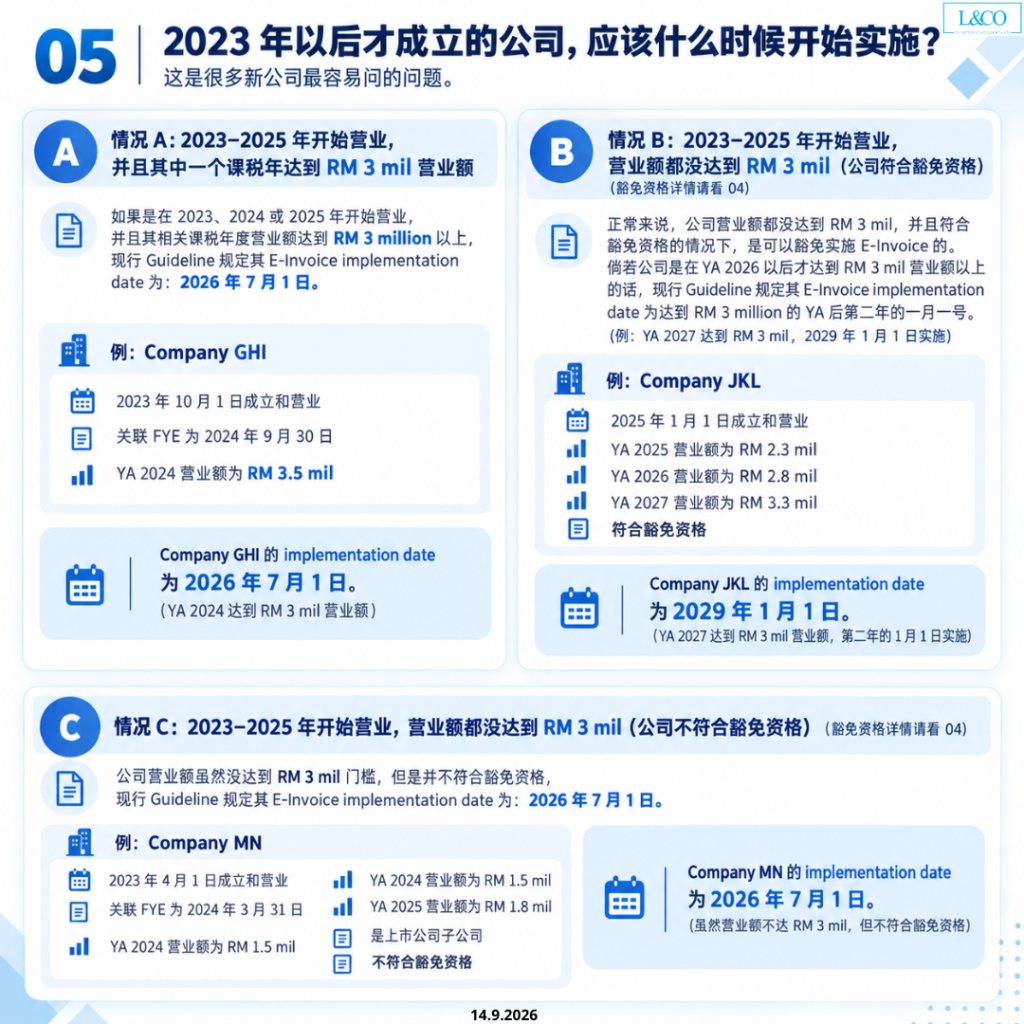
5. 2023 至 2025 年成立的公司怎么算?
对于在 2023、2024 或 2025 年成立及开始营业的公司,需要根据公司的营业额情况以及是否符合 exemption criteria 来进一步判断。
如果公司达到相关营业额门槛,其 E-Invoice Implementation Date 可能按照现行 Guidelines 所规定的日期执行。
如果营业额未达到门槛,同时符合相关豁免条件,则可能继续享有 exemption。
因此,新公司尤其不建议直接套用旧公司的 Implementation Timeline。
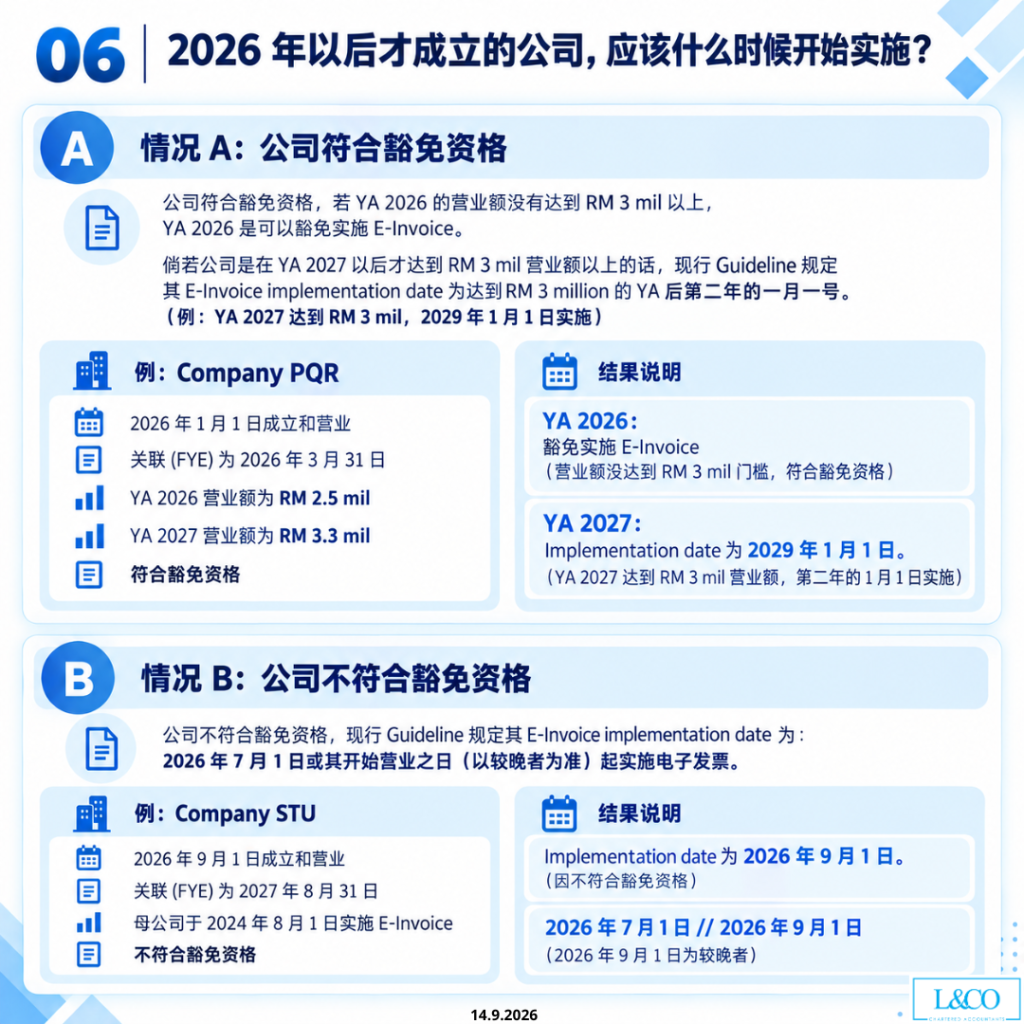
6. 2026 年以后才成立的公司呢?
2026 年或以后才成立的企业,同样需要先判断自己是否符合 E-Invoice exemption criteria。
对于符合豁免条件的企业,如果之后年度才达到相关营业额门槛,其 Implementation Date 需要按照届时适用的规则重新判断。
相反,如果企业本身不符合豁免条件,则可能需要按照规定日期或开始营业日期进行实施。
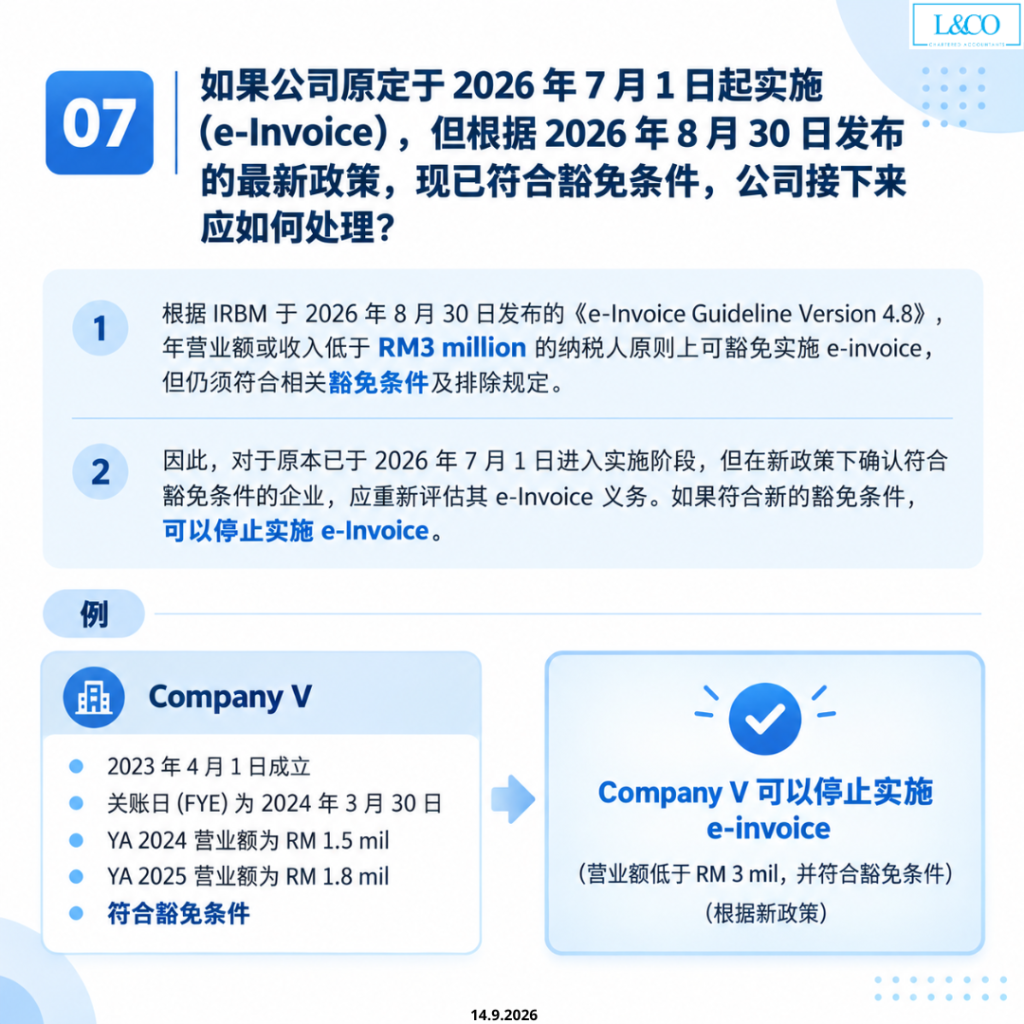
7. 原本已经开始做 E-Invoice,现在符合新的豁免条件怎么办?
随着 E-Invoice exemption threshold 调整,部分原本已经进入实施阶段的企业,可能发现自己现在符合新的豁免条件。
这种情况下,企业不应该只看营业额便立即作出决定,而应重新确认:
Annual Turnover / Revenue 是否符合门槛,以及公司有没有触发相关 exclusion / exemption criteria。
确认企业完整符合现行豁免规定后,才进一步确定后续 E-Invoice 的处理方式。
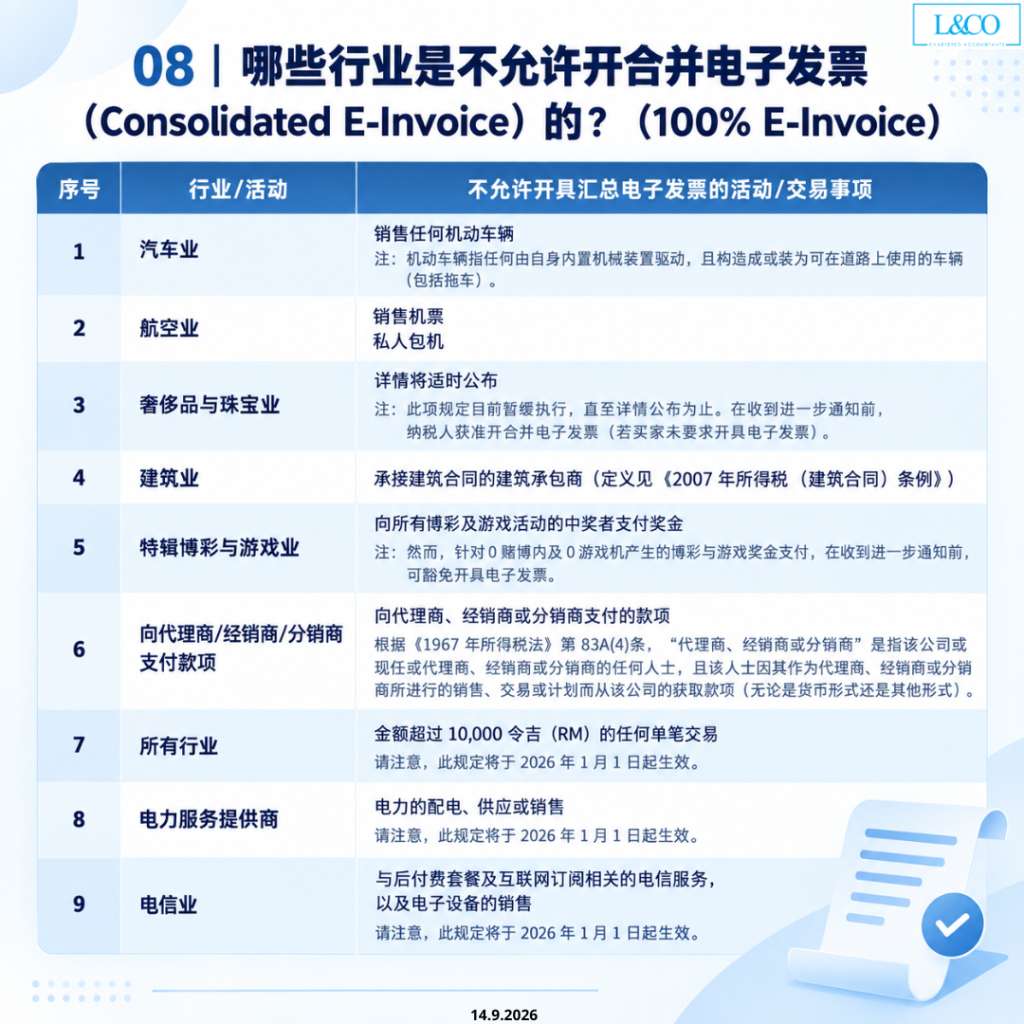
8. 什么交易不能使用 Consolidated E-Invoice?
并不是所有交易都可以 Consolidate。
根据 E-Invoice 的相关规定,部分指定行业、活动或交易必须按规定开具 Individual E-Invoice,而不能简单地全部归入月度 Consolidated E-Invoice。
另外,RM10,000 single transaction rule 也是企业特别需要关注的项目之一。
因此,企业在设置 Accounting System 或内部 Billing Process 时,也需要先确认自己的交易是否属于限制 Consolidation 的范围。
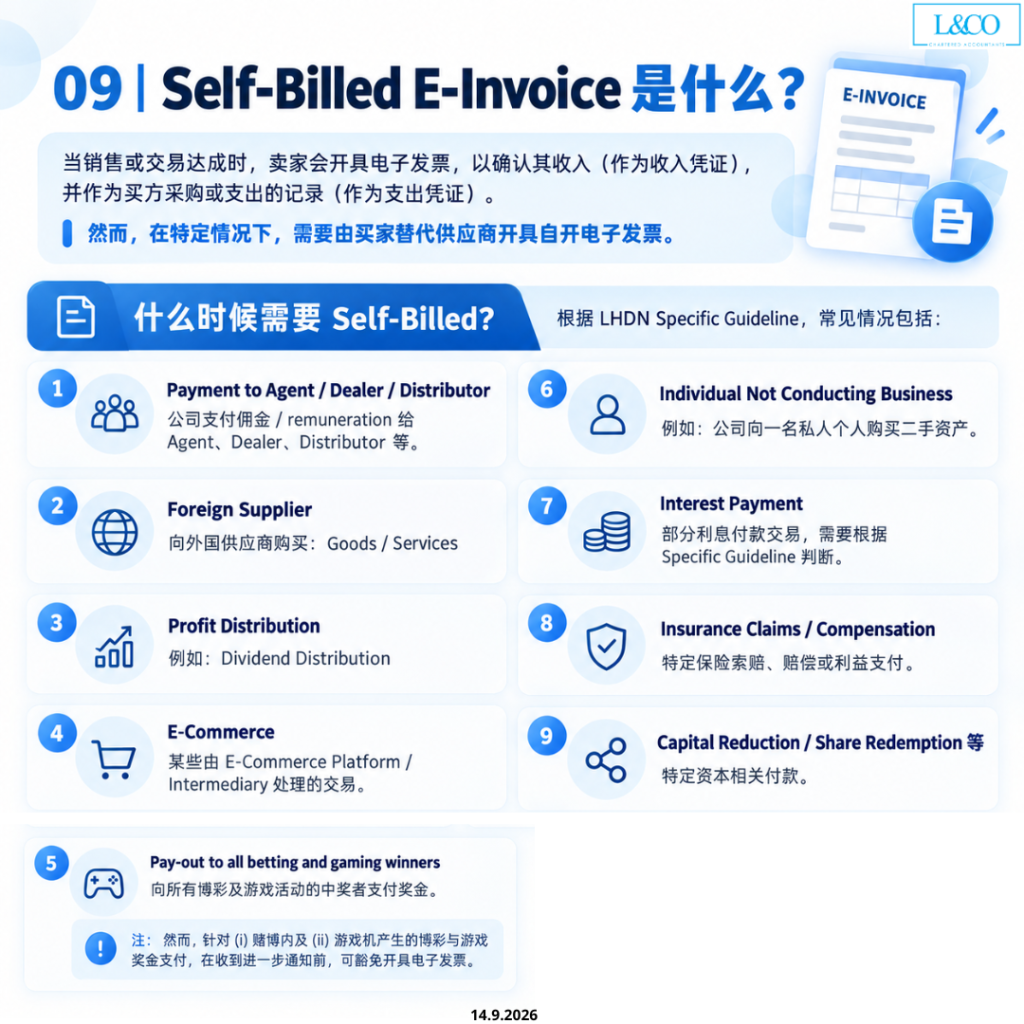
9. 什么是 Self-Billed E-Invoice?
一般交易中,通常由 Supplier 开具 E-Invoice。
但在某些指定情况下,则会由 Buyer 代替 Supplier 开具 Self-Billed E-Invoice。
例如部分涉及 Foreign Supplier、Agent / Dealer / Distributor payment、特定个人交易及其他指定交易的情况,都可能涉及 Self-Billed E-Invoice。
企业不能简单理解成“Supplier 没有 E-Invoice,所以我就 Self-Bill”,而应根据有关交易性质判断。
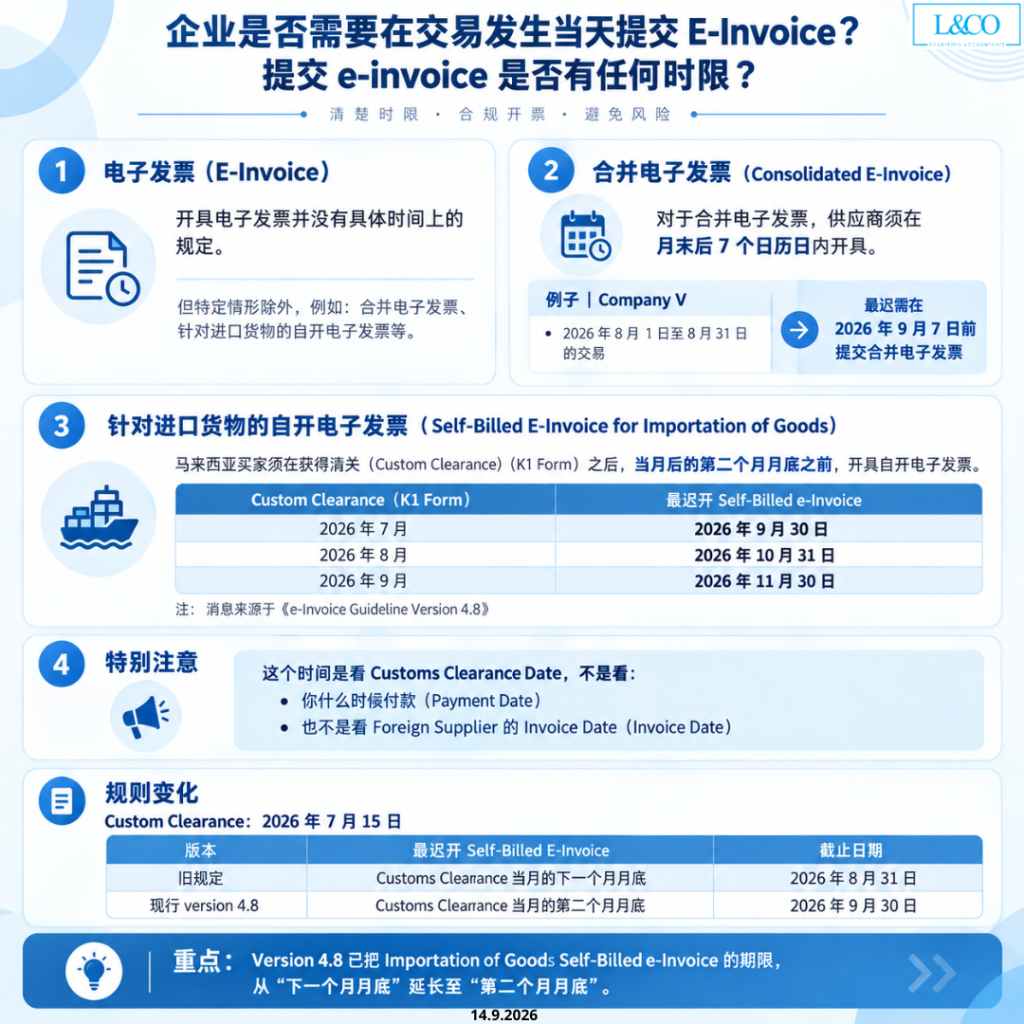
E-Invoice 一定要在交易当天提交吗?
并不是所有 E-Invoice 都采用完全相同的时间规则。
普通 E-Invoice、Consolidated E-Invoice,以及部分 Self-Billed E-Invoice,都可能存在不同的处理期限。
特别是涉及 Importation of Goods、Importation of Services 及 Foreign Income 时,企业需要注意相关日期究竟是根据 Customs Clearance Date、Payment Date、Invoice Date,还是其他指定日期计算。
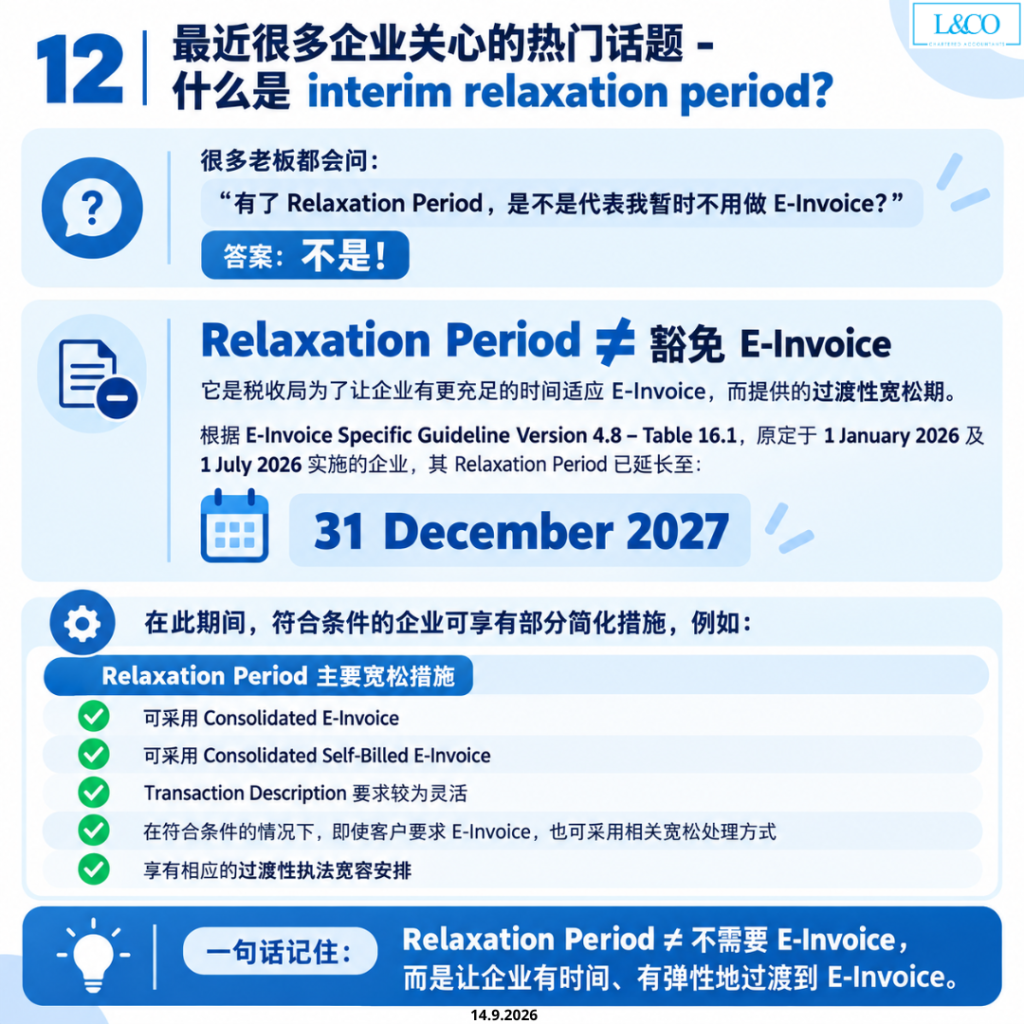
Interim Relaxation Period 是不是代表暂时不用做 E-Invoice?
不是。
Interim Relaxation Period 并不等于 E-Invoice Exemption。
它主要是一个过渡性的宽松安排,让符合条件的企业有更多时间适应完整的 E-Invoice requirements。
在 Relaxation Period 内,符合规定的企业可能享有部分简化措施,但企业本身仍然需要了解及遵守适用的 E-Invoice 要求。
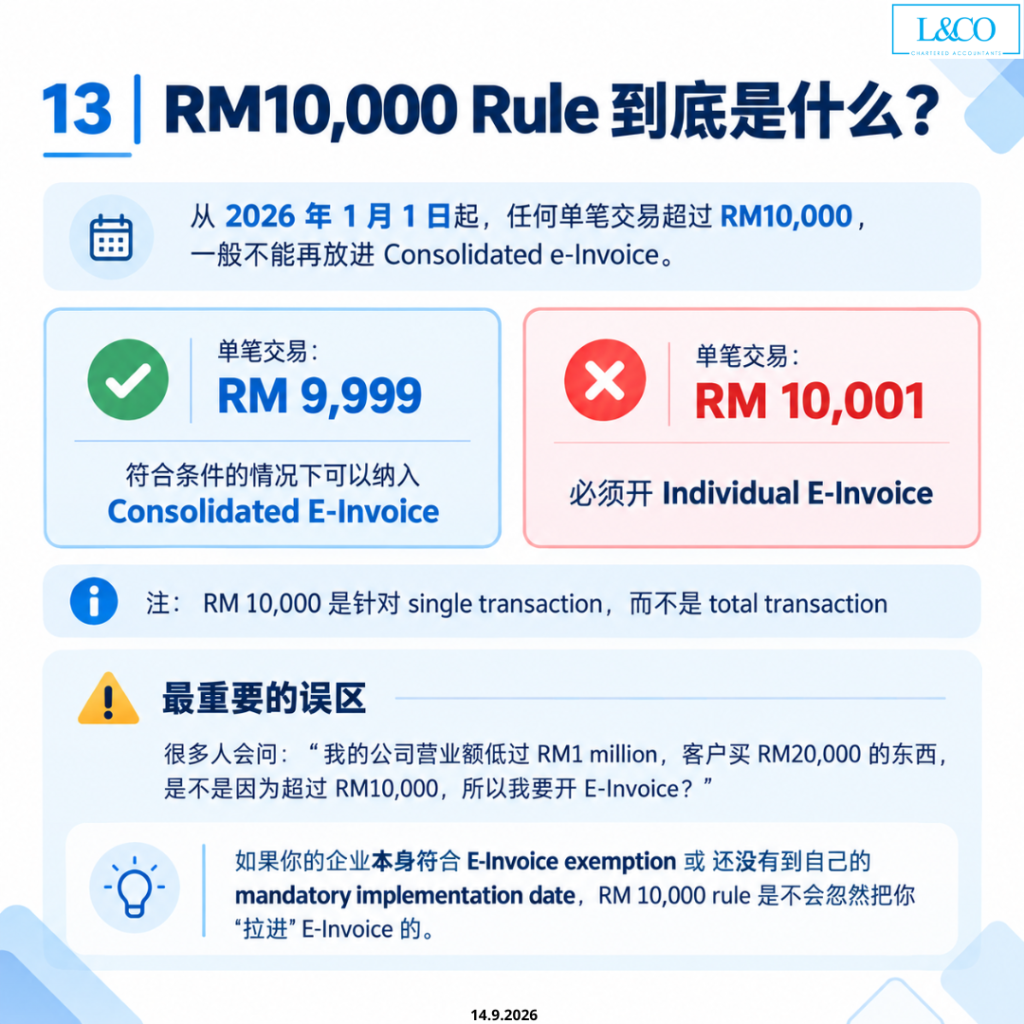
RM10,000 Rule 到底是什么?
从相关规定生效后,企业需要特别注意 single transaction(单笔交易) 的金额。
这里所说的 RM10,000,是针对一笔交易,而不是企业全月或全年的 Total Transaction。
同时需要注意:
RM10,000 Rule 本身并不会把一个原本尚未进入 Mandatory Implementation Date,或符合 E-Invoice exemption 的企业,自动“拉进”E-Invoice。
因此,必须先确定企业本身的 E-Invoice obligation,再判断相关交易应该如何开具。
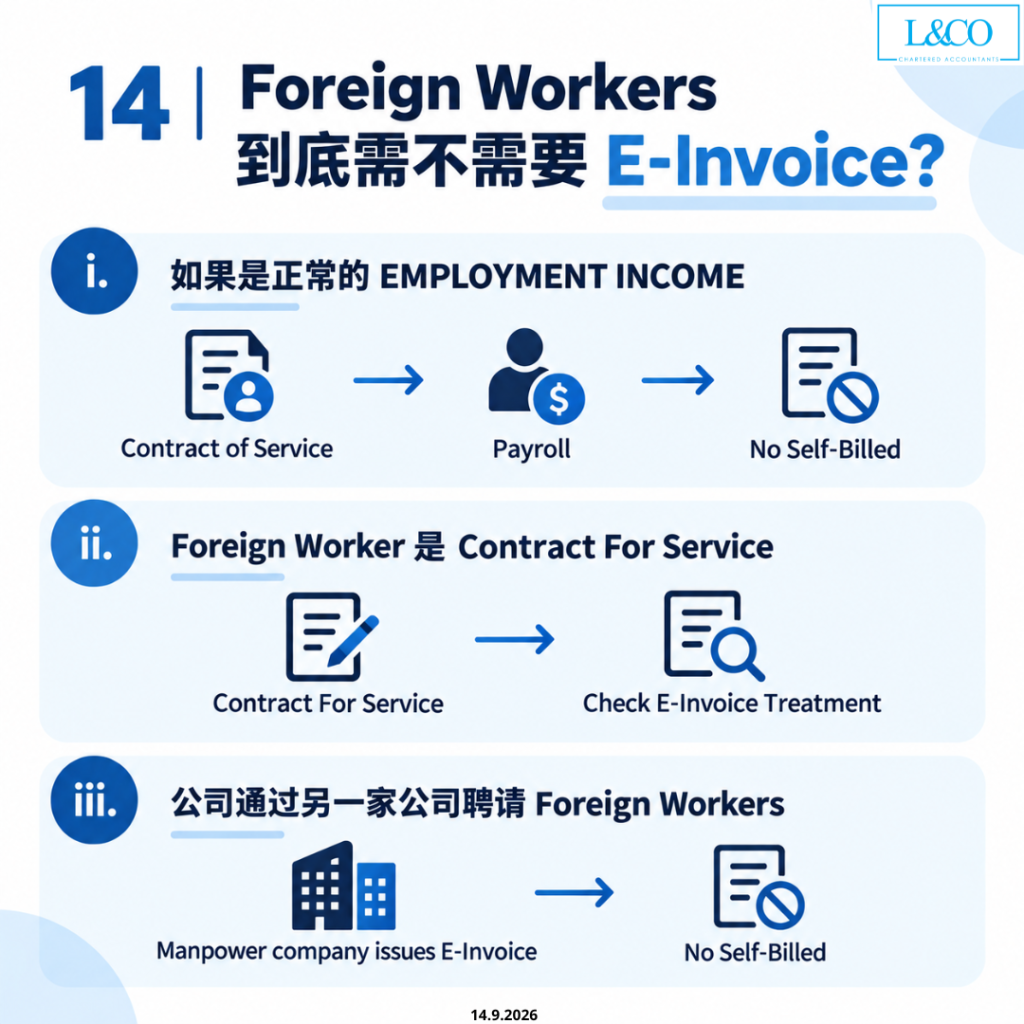
Foreign Workers 的工资需要 Self-Billed E-Invoice 吗?
如果属于正常的 Employer–Employee relationship,并通过 Payroll 支付 Employment Income,一般不应简单视为需要 Self-Billed E-Invoice 的供应商交易。
但如果相关人士实际上属于 Contract for Service,或企业是通过 Manpower Company / Agency 聘用人员,则交易性质及 E-Invoice treatment 会有所不同。
关键不是“是不是外国人”,而是要先判断双方之间属于 Employment relationship 还是 Service arrangement。
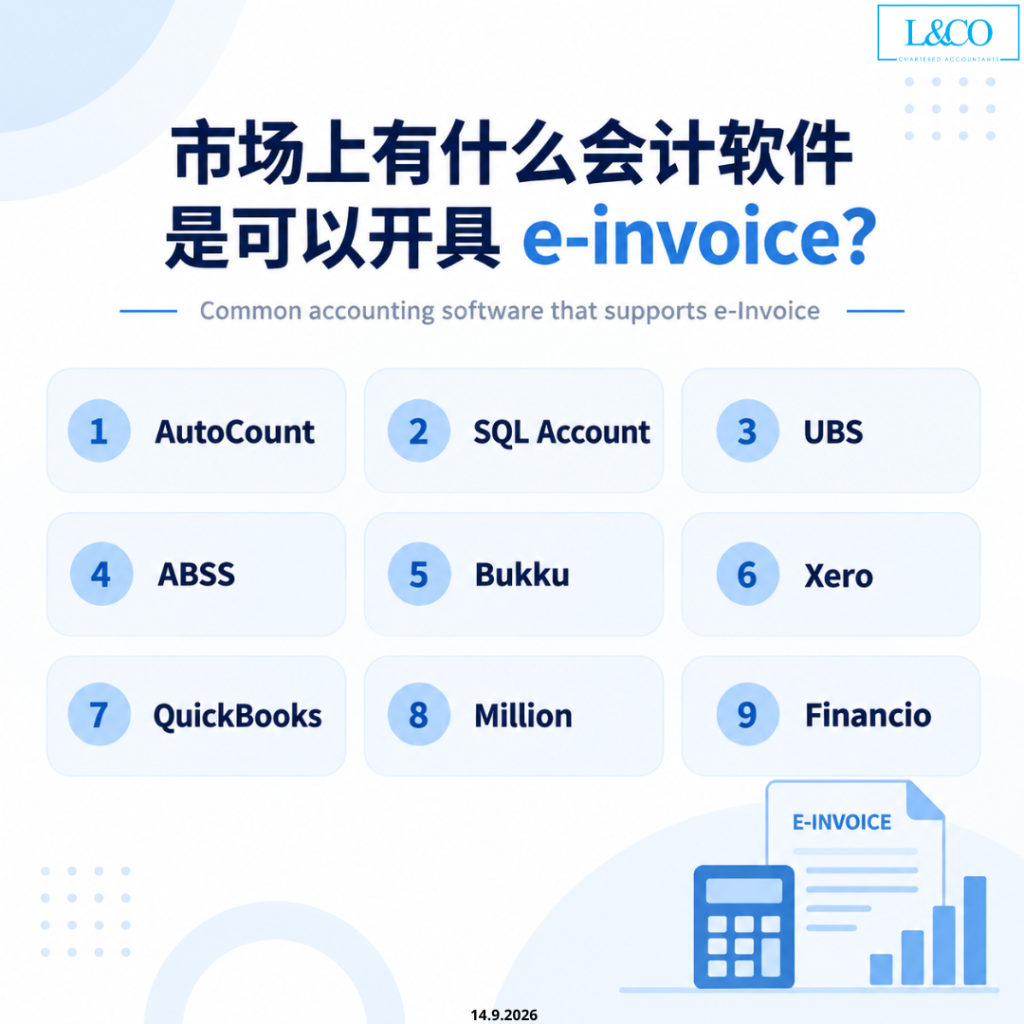
哪些 Accounting Software 可以处理 E-Invoice?
目前市场上已有不少 Accounting Software 提供或逐步整合 Malaysia E-Invoice 功能,例如 AutoCount、SQL Account、UBS、ABSS、Bukku、Xero、QuickBooks、Million、Financio 等。
不过,企业在选择软件时,不建议只问一句:
“这个 Software 可以开 E-Invoice 吗?”
更应该确认它是否能够配合公司的实际交易流程、MyInvois integration、Self-Billed / Consolidated E-Invoice requirements,以及公司的 Accounting workflow。
 (201706002678 & AF 002133)