马来西亚政府于2026年10月9日公布的2027财政预算案中,宣布调整个人所得税率,
旨在减轻部分中等收入群体的税务负担,同时进一步落实累进税制原则。
根据财政预算案建议,从2027课税年起,部分个人所得税税率将下调1个百分点,
而应课税收入超过RM1,000,000的高收入人士则将面对更高税率。
1. 中等收入群体税率下调
2027财政预算案其中一项重要调整,是降低部分中等收入群体的个人所得税率。
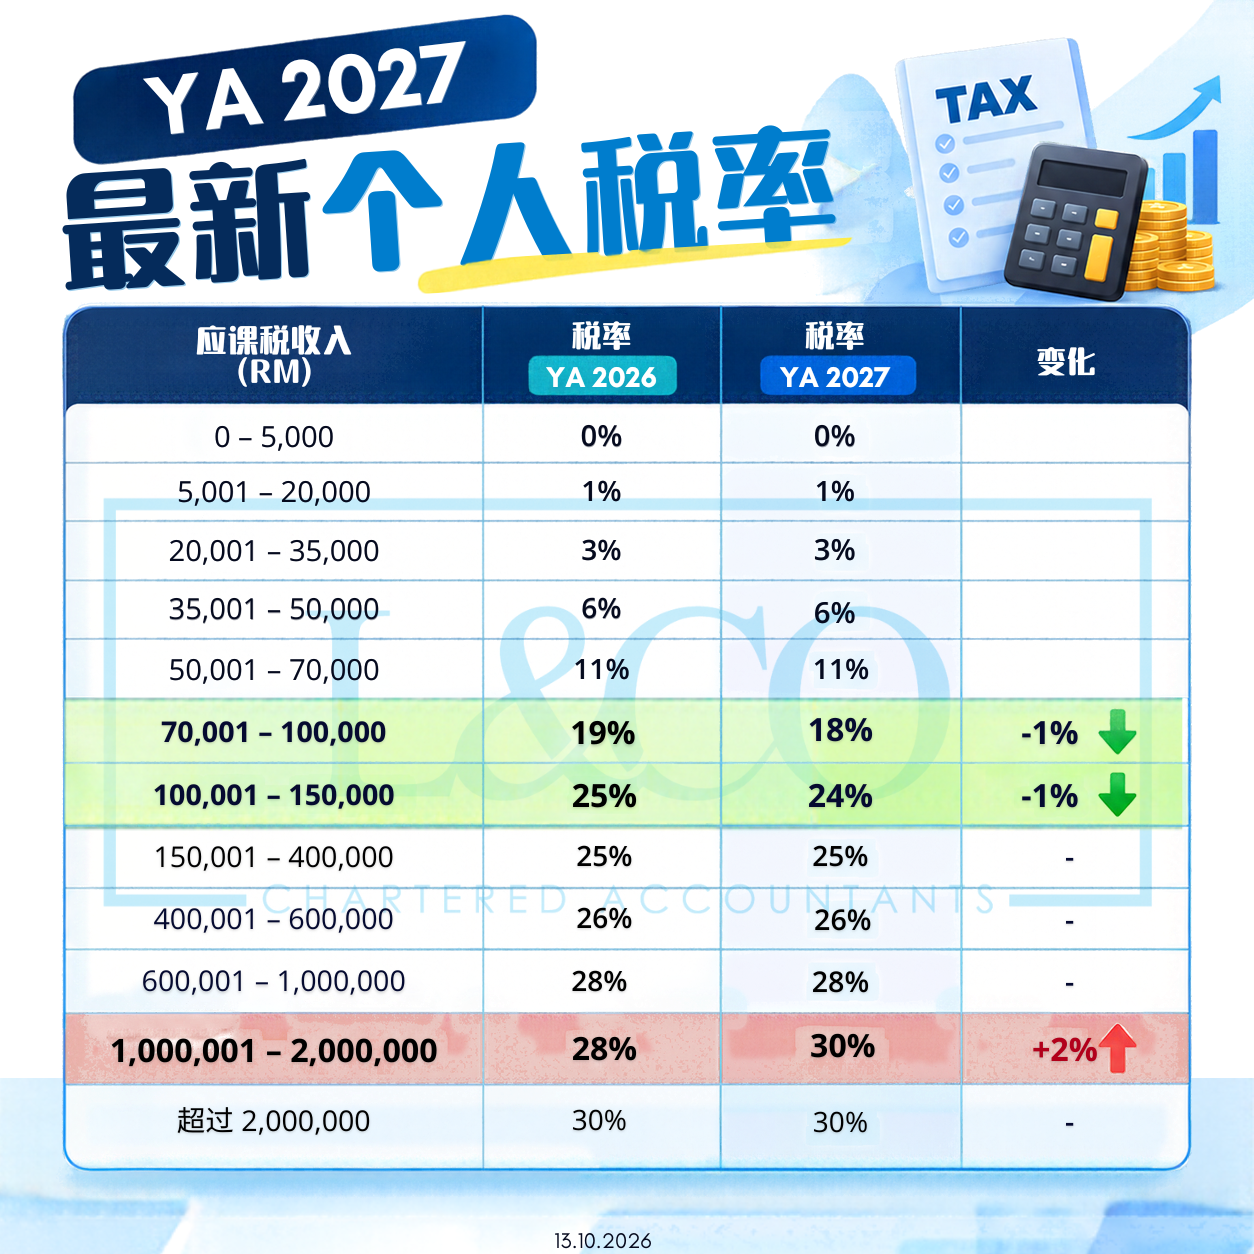
应课税收入 RM70,001 至 RM100,000:适用税率由19%下调至18%,减少1个百分点。
应课税收入 RM100,001 至 RM150,000:适用税率由25%下调至24%,同样减少1个百分点。
有关调整有助于减轻符合条件的纳税人税务负担,并增加可支配收入。由于马来西亚采用累进税率制度,
税率调整只适用于相关收入区间,并非将个人全部收入统一按新税率计算。
2. 高收入人士个人所得税率提高
除了中等收入群体的减税措施,2027财政预算案亦建议调整高收入人士的个人所得税率。
对于应课税收入介于RM1,000,001至RM2,000,000的部分,税率将由原有的28%提高至30%,增加2个百分点。
这意味着30%的最高个人所得税率门槛,将由原本超过RM2,000,000调整为超过RM1,000,000。
对于高收入人士而言,此项调整可能增加整体个人所得税负担,因此在规划个人收入及税务安排时,应留意新税率带来的影响。
3. 什么是累进税率制度?
马来西亚的税务居民个人所得税采用累进税率制度(Progressive Tax System)。
这意味着纳税人的应课税收入会根据不同收入区间,分别按照对应税率计算,而不是全部收入统一使用最高税率。
例如,若一名纳税人的应课税收入为RM100,000,在YA 2027拟议税率下,只有RM70,001至RM100,000的部分适用18%税率,之前的收入区间则继续按照各自对应的税率计算。
因此,理解个人所得税率时,应区分总收入、应课税收入及边际税率,避免误解实际税务负担。
4. 个人纳税人应该注意什么?
随着YA 2027个人所得税率调整,纳税人可提前检视个人税务状况,包括:
- 了解自己的税务居民身份及适用税率。
- 检查个人收入是否落入调整后的税率区间。
- 了解可申请的个人税务减免(Tax Reliefs)。
- 妥善保存收入记录、扣税凭证及相关文件。
- 根据最新税务法规,提前规划个人税务安排。
另外,2027财政预算案亦宣布将基本个人税务减免额由RM9,000提高至RM12,000,进一步减轻符合资格人士的税务负担。
 (201706002678 & AF 002133)