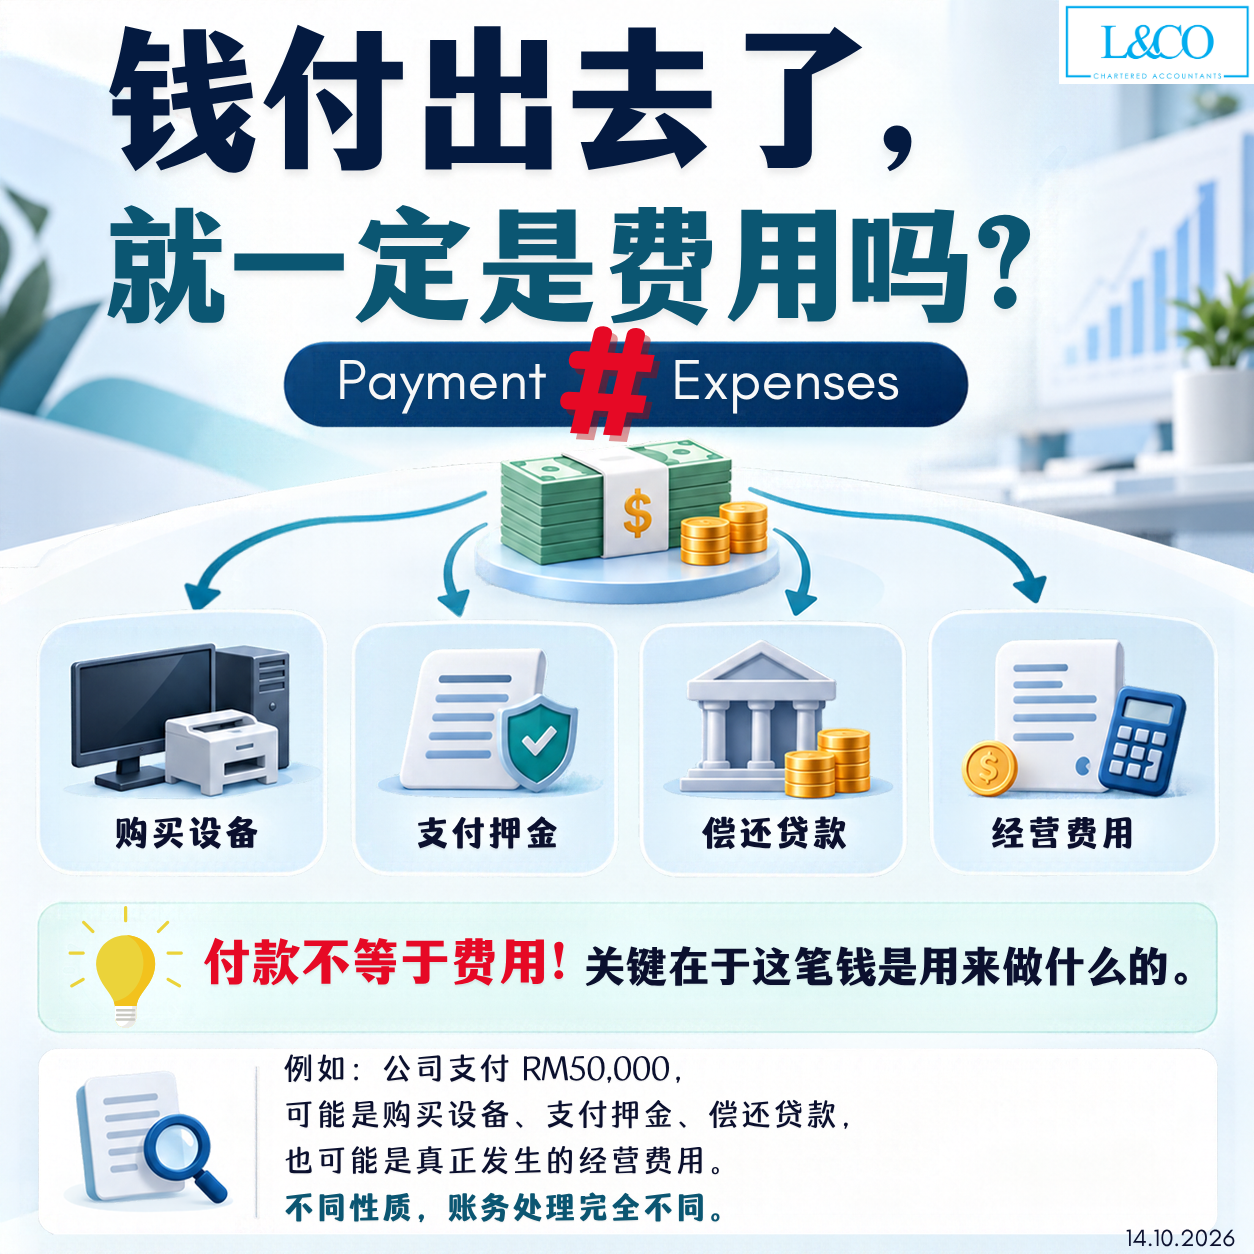
在企业日常经营中,公司经常需要支付各种款项,包括租金、设备采购、押金、贷款、董事款项及其他营运支出。
然而,公司有付款,并不代表该笔款项就一定属于会计费用。
根据付款的实际性质及适用的会计准则,不同交易可能需要被分类为经营费用、固定资产、预付款、存货、负债偿还或其他会计项目。
如果企业没有正确区分这些付款性质,可能影响财务报表的准确性、利润计算及相关税务处理。
因此,在进行会计入账前,企业应先了解每笔付款的真正用途及交易性质。
一、日常经营费用与固定资产有什么区别?
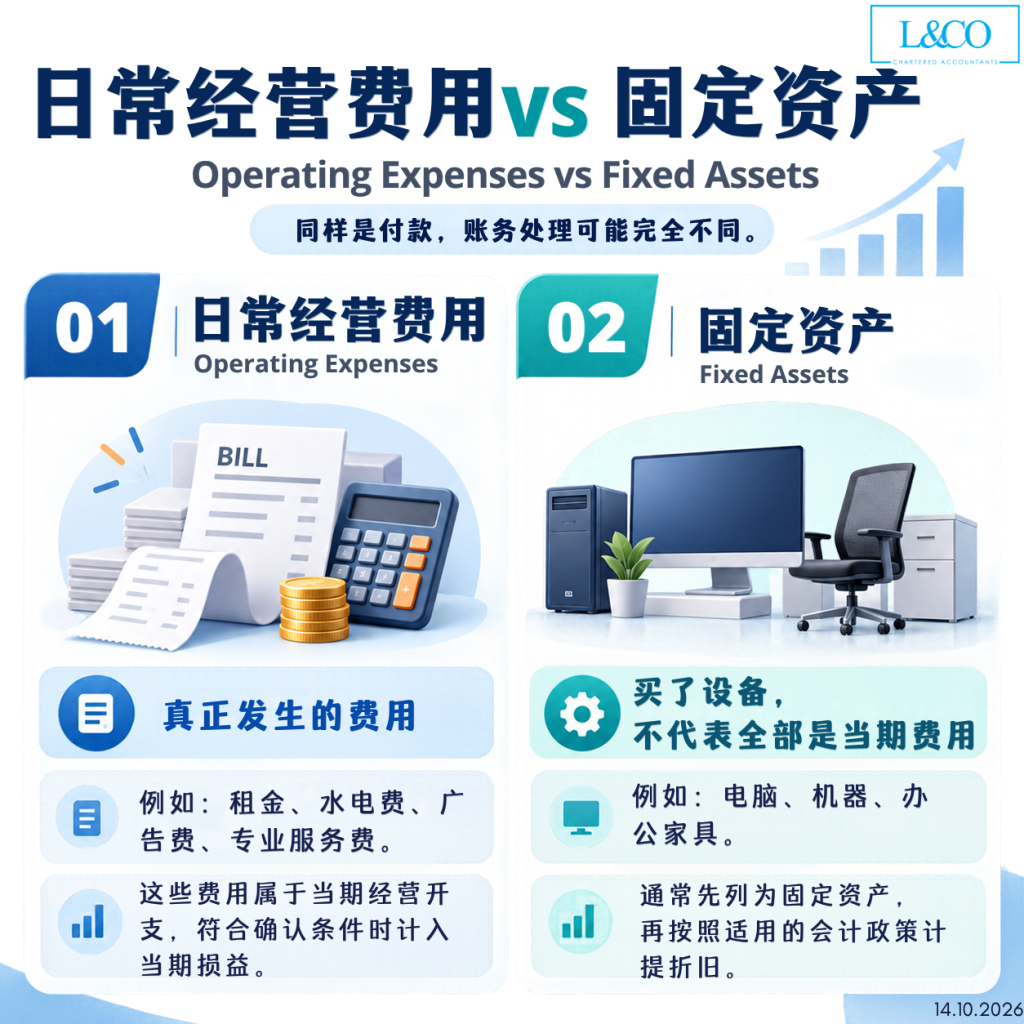
1. 日常经营费用(Operating Expenses)
日常经营费用是企业在正常业务活动中产生的开支。
常见例子包括:
- 办公室租金
- 水电费
- 广告及营销费用
- 专业服务费用
这些支出在符合相关确认条件时,通常会计入适当期间的损益表(Profit or Loss)。
不过,企业仍须考虑费用所属期间及交易性质,而不能仅根据付款日期决定入账方式。
2. 固定资产(Fixed Assets)
企业购买电脑、机器、办公家具或其他长期使用的设备时,相关支出未必能够在购买当期全部列为费用。
若符合资产确认条件,这些项目通常需要先记录为固定资产,随后根据适用的会计政策,在预计使用年限内计提折旧。
因此,购买设备与支付日常经营费用,在会计处理上存在明显区别。
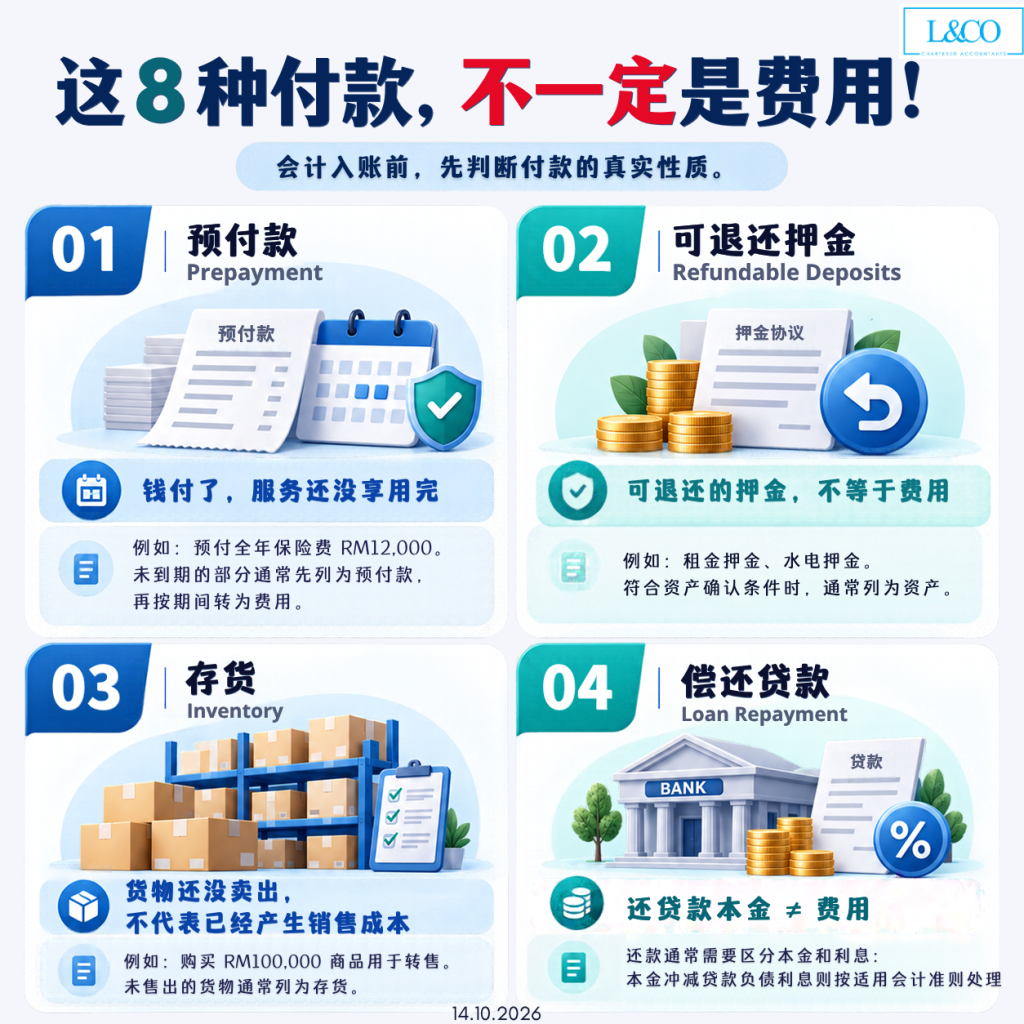
二、这8种付款,不一定属于费用
1.预付款(Prepayments)
钱已经支付,不代表相关服务已经全部使用。
例如,公司一次性支付 RM12,000 的全年保险费。
如果保险保障涵盖未来12个月,尚未到期的部分通常需要先记录为预付款,再根据保险保障期间逐步确认为费用。
这有助于企业将费用记录在正确的会计期间。
2.可退还押金(Refundable Deposits)
可退还的押金,通常不属于支付当期的费用。
常见例子包括:
- 租赁押金
- 水电押金
- 其他可退还保证金
如果符合资产确认条件,这些款项通常会在资产负债表中列为资产。
企业应根据相关合同条款判断押金的性质、退还条件及适当的会计处理方式。
3.存货(Inventory)
购买商品不代表已经产生销售成本。
例如,一家公司支付 RM100,000 购买商品,准备在未来出售。
尚未售出的商品通常需要先记录为存货(Inventory),而不是立即将全部采购金额计入销售成本。
当商品售出时,相关成本才通常转为销售成本(Cost of Sales),但仍须考虑存货减值等适用会计要求。
正确区分存货与销售成本,有助于企业更准确地反映毛利及经营业绩。
4.偿还贷款(Loan Repayment)
偿还贷款本金,不等于发生经营费用。
企业偿还银行贷款时,通常需要将还款金额区分为:
- 贷款本金(Principal): 用于减少资产负债表中的贷款负债。
- 贷款利息(Interest): 根据适用会计准则判断其费用确认或资本化处理。
因此,不能将整笔贷款还款金额直接记录为费用。
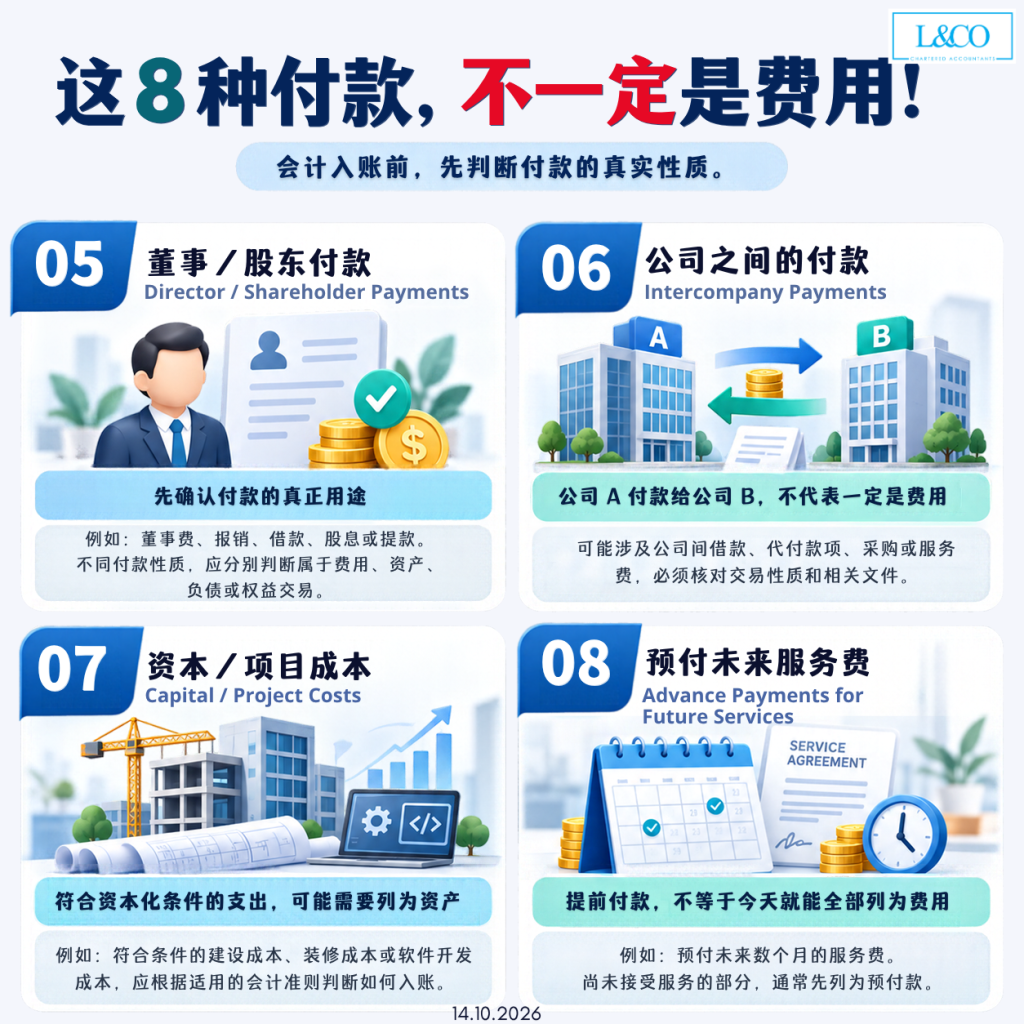
5.董事/股东付款(Director / Shareholder Payments)
公司支付给董事或股东的款项,必须先确认其实际用途。
例如:
- 董事酬金(Director’s Fees)
- 业务费用报销(Reimbursements)
- 董事或股东借款(Loans)
- 股息分配(Dividends)
- 董事或股东提款(Withdrawals)
不同类型的付款涉及不同的会计处理方式。
例如,符合确认条件的董事酬金可能属于费用,而股息分配通常属于权益分配,并不属于企业经营费用。
企业应保留相关批准文件、付款记录及交易凭证,以支持正确的会计分类。
6.公司之间的付款(Intercompany Payments)
公司 A 付款给公司 B,不代表该笔款项一定属于费用。
公司之间的资金往来可能涉及:
- 公司间借款
- 代付费用
- 商品采购
- 服务收费
- 其他集团内部交易
企业需要根据实际交易内容、合同及相关支持文件,判断款项应如何记录。
对于集团公司,还可能需要考虑关联方交易披露、合并财务报表调整及相关税务规定。
7.资本/项目成本(Capital / Project Costs)
部分企业支出虽然已经付款,但如果符合资本化条件,可能需要被记录为资产,而非立即确认为费用。
常见例子包括:
- 符合条件的建筑工程成本
- 装修及改良成本
- 符合条件的软件开发成本
- 其他符合资本化要求的项目支出
企业应根据适用会计准则判断有关支出是否符合资产确认条件。
对于需要资本化的项目,相关成本通常会根据资产性质,在适当期间进行折旧或摊销。
8.未来服务付款(Payment for Future Services)
提前支付服务费,不代表全部款项都能立即列为当期费用。
例如,公司提前支付未来数个月的服务费用,包括软件订阅费、维护费或专业服务费。
尚未接受服务的部分通常需要先记录为预付款,并在相关服务期间逐步确认为费用。
这有助于企业正确反映不同会计期间的实际经营成本。
总结
付款不等于费用,正确分类才是关键
企业日常经营涉及各种资金流出,但并非所有付款都可以直接被记录为费用。
重要的不是钱有没有付出去,而是这笔钱究竟用来做什么。
无论是预付款、可退还押金、存货、贷款偿还、董事及股东款项,还是资本性支出,企业都应根据实际交易性质进行正确的会计处理。
准确的会计分类不仅有助于维持可靠的财务报表,也能支持企业进行更有效的财务规划及税务管理。
 (201706002678 & AF 002133)